
打破认知误区:为何英国没有单一维度的“年审”?
在涉及跨国企业治理与离岸架构搭建的咨询中,中国出海投资人与跨境电商企业管理者经常提出一个具有代表性的问题:“英国公司年审什么时候做?费用是多少?”这一问法的背后,折射出国内经营主体对普通法系下英伦商事治理逻辑的普遍认知偏差。在中国境内,企业的法定年度合规通常依托于国家市场监督管理总局的国家企业信用信息公示系统,在每年上半年集中完成“企业年度报告”申报。然而在英国,商事法域并不存在打包完成、单一维度的“年审”概念。
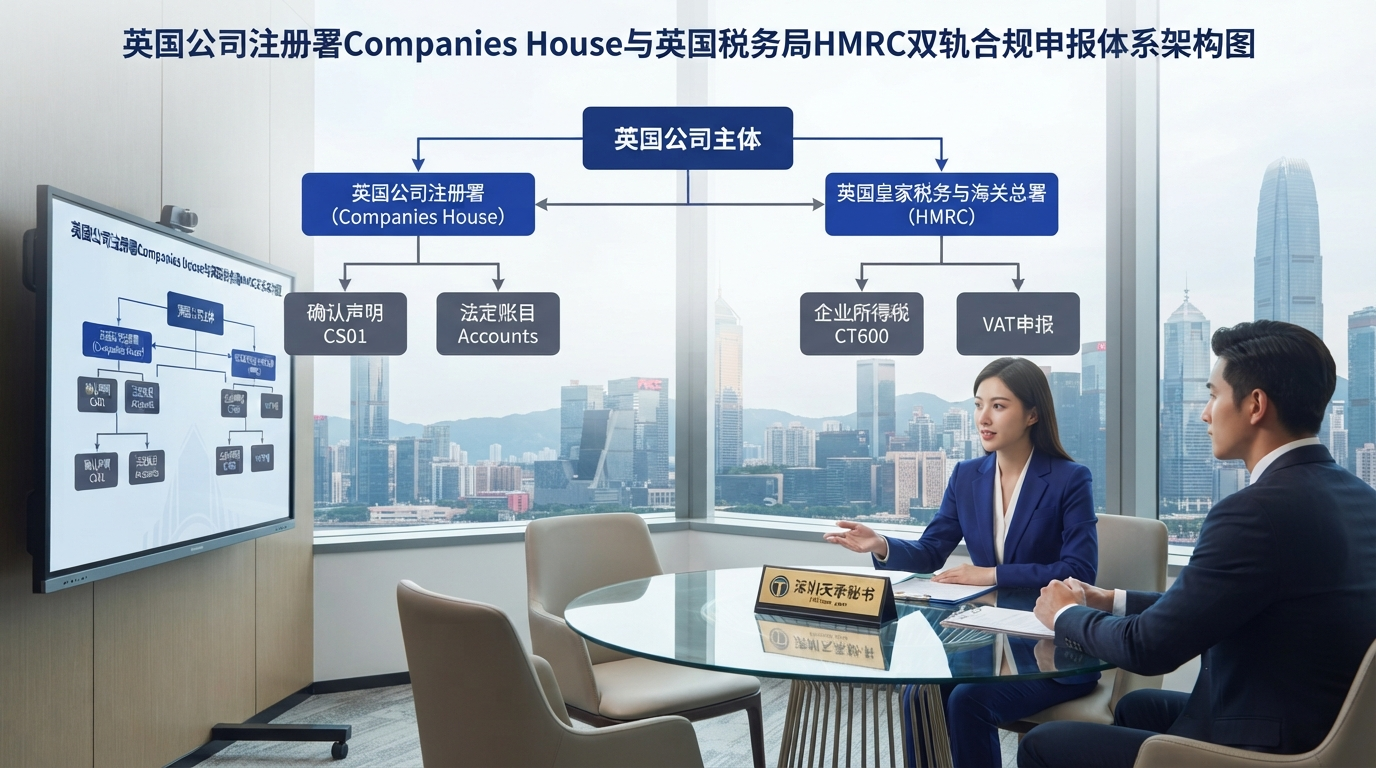
依据英国现行《公司法2006》(Companies Act 2006)以及皇家税务与海关总署(HMRC)的监管框架,英国实体的法律维护是一套严谨的“双轨、四审、五维”立体法定合规体系:
英国商事治理的双轨制核心架构:
轨制一:英国公司注册署(Companies House)商事公开登记轨——专注公司法律存续状态、股权架构、主要控制人(PSC)及法定财务报表的社会公信力公开;
轨制二:英国税务海关总署(HMRC)财政税收管辖轨——专注法人的课税管辖权认定、企业所得税核算(Corporation Tax)、增值税(VAT)流转监督及雇主薪酬税扣缴(PAYE)。
境内企业在通过海外公司注册构建全球化贸易或品牌出海矩阵时,若将这两套彼此独立、职能互异的法定申报机制混为一谈,极易陷入逾期罚款、账户冻结甚至公司被强制除名的系统性法务灾难。理解其背后的底层法理与申报时间差,是确立英国公司长期安全运营的立足之基。
事项拆解:Confirmation Statement、法定账目与公司税申报的区别
在深圳天承秘书承接的诸多英国企业合规托管案例中,最常见的违约诱因正是混淆了“确认声明(Confirmation Statement - CS01)”、“法定财务账目(Statutory Accounts)”与“公司所得税申报表(Company Tax Return - CT600)”。三大申报事项不仅法律标的各异,其受理机构、审核侧重点及违约追责标准亦存在明确的法定界限。
| 法定申报事项 | 受理管辖机关 | 核心披露内容与法律要件 | 法定申报时限与窗口 |
|---|---|---|---|
| 确认声明 (Confirmation Statement / CS01) | 英国公司注册署 (Companies House) | 核对并确认公司当前登记状态:法定注册地址、注册邮箱、主营业务SIC代码、董事与秘书任职名册、股东持股状态,以及持股或表决权超过25%的重要控制人(PSC)动态。 | 以确认基准日(Confirmation Date)为准,必须在基准日到期后的14天内完成归档。每年至少申报一次。 |
| 法定财务账目 (Statutory Accounts) | 英国公司注册署 (Companies House) | 依照英国公认会计准则(如FRS 102或微型实体准则FRS 105)编制的资产负债表(Balance Sheet)、损益表(依主体类型选择披露)及董事附注,向全社会公开公示企业偿债与资产状况。 | 首期账目:成立日起21个月内; 后续财年:会计基准日(ARD)结束后9个月内必须完成备案。 |
| 公司税纳税申报 (Company Tax Return / CT600) | 英国税务海关总署 (HMRC) | 根据税法对法定财报进行税前利润调增/调减调整,核定企业应纳税所得额,计算并申报英国企业所得税(Corporation Tax)。需附带详细的税务计算底稿及商业账目。 | 税款缴纳:财年结束后9个月零1天内缴毕; CT600税表递交:财年结束后12个月内完成系统上传。 |
1. Confirmation Statement (CS01) 的法定身份确认职能
CS01取代了2016年以前的旧式年检报告(Annual Return)。其立法宗旨并非审查企业的盈利能力,而是确保国家登记簿(Public Register)上的商事实体信息具备法定穿透性。即便公司在整个财年内没有任何经营变动,董事亦有法定义务在系统内审查现有数据并勾选确认。特别需要指出的是,未在法定14天宽限期内提交CS01属于刑事罪行(Criminal Offence),涉事董事可能面临起诉,公司将被启动除名注销程序。
2. Statutory Accounts 的社会公开公示属性
英国《公司法2006》要求所有在英注册的公司(有限责任公司、股份有限公司等)必须每年向注册署报备账目并供公众查阅。根据营业额、资产负债表总额与员工人数,英国公司被划分为微型实体(Micro-entities)、小型公司(Small Companies)及大中型公司。中资跨境电商卖家在英设立的子公司,若满足营业额不高于£632,000且总资产不高于£316,000的指标,可按照FRS 105准则编制微型实体账目,仅需公开非常简略的资产负债表与签署页,从而合法保护商业财务机密。
3. Corporation Tax (CT600) 的税收清算本质
CT600是企业与税务机关之间直接的纳税决算凭证。自2023年4月1日起,英国实施了阶梯式公司所得税率:利润在£50,000以下的小微企业适用19%的小微企业税率(Small Profits Rate);利润超过£250,000的企业适用25%的主税率(Main Rate);利润介于二者之间则适用边缘减免(Marginal Relief)进行过渡测算。出海企业最常疏漏的风险点在于:税款资金必须在年结后9个月零1天划入HMRC账户,早于税表递交期限整整3个月。
虚假休眠申报(DCA)与真实运营的法律红线:跨境电商卖家务必自查
在过去的涉外实操中,市场上充斥着大量以“超低价包年审”为噱头的非正规中介,其背后往往是对所有客户的英国公司一律套用“休眠公司账目(Dormant Company Accounts, DCA)”进行零申报处理。这种违法行径在2026年的数字化强监管环境下,正在成为悬在中国出海跨境卖家头顶的“达摩克利斯之剑”。
英国法下“休眠公司(Dormant Company)”的严格法定边界
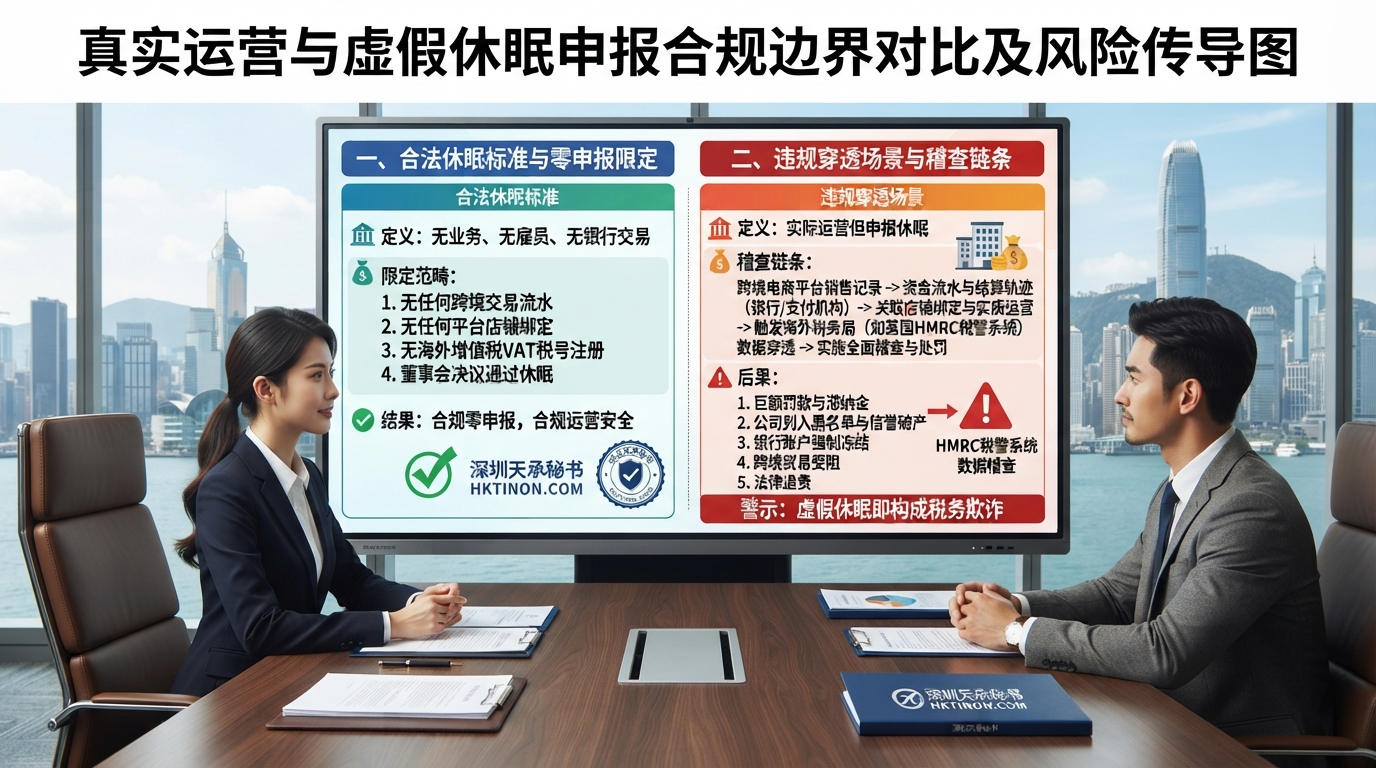
依据英国《公司法2006》第1169条之规定,一家英国公司要被合法认定为休眠状态,其核心先决条件是:在整个会计期间内,不存在任何重大会计交易(Significant Accounting Transaction)。重大会计交易是指依法需要在公司账簿中进行记录的任何财务活动,但以下法定除外项目不影响休眠认定:
发起人设立公司时认缴股份的面值支付;
向公司注册署支付的官方变更或年报登记规费;
迟延递交报表给注册署缴纳的民事罚款。
换言之,只要发生哪怕一笔离岸银行管理费扣减、一笔商标维持费支出、一笔PayPal/Stripe测试充值、或者亚马逊平台的一笔小额扣费,该公司在法律层面上即刻丧失休眠资格,必须按照真实营业主体(Active/Trading Company)编制完整或微型会计账目并报税。
跨境电商真实运营却报休眠的致命法律连锁反应
许多在亚马逊英国站、TEMU、TikTok Shop或自建独立站(Shopify)经营的卖家误以为,只要英国公司名下未在本地实体银行大额转账,或由第三方支付服务商(如万里汇、空中云汇、Payoneer等)结汇,便可向注册署递交DCA休眠表。这种认知在当前监管网络下完全是掩耳盗铃:
跨部门数据直联穿透:HMRC的数字化税收连接平台(Connect AI System)直接与电商平台API对接,同时调取英国海关进出口记录与增值税(VAT)季度申报数据。若一家公司每个季度都在向HMRC申报上万英镑的VAT销项与进项,但年终却在注册署备案DCA“休眠账目”或在HMRC作所得税零申报,系统将直接触发最高级别税务稽查。
涉嫌刑事诈欺与董事失职:依英国法律,签署虚假休眠声明属于严重的涉税欺诈(Tax Fraud)与伪造公文罪。涉事董事将被载入英国公司董事失格名录(Disqualified Directors Register),最长15年内禁止在英国担任任何公司高管;企业名下资金账户将面临全面司法冻结。
天承合规提示:凡通过离岸公司注册架构搭建海外电商店铺的企业,必须确保“业务流、资金流、报税流”三流统一,杜绝侥幸心理。
2026年最新监管穿透:英国ECCTA法案对年审与维护的强制性变革
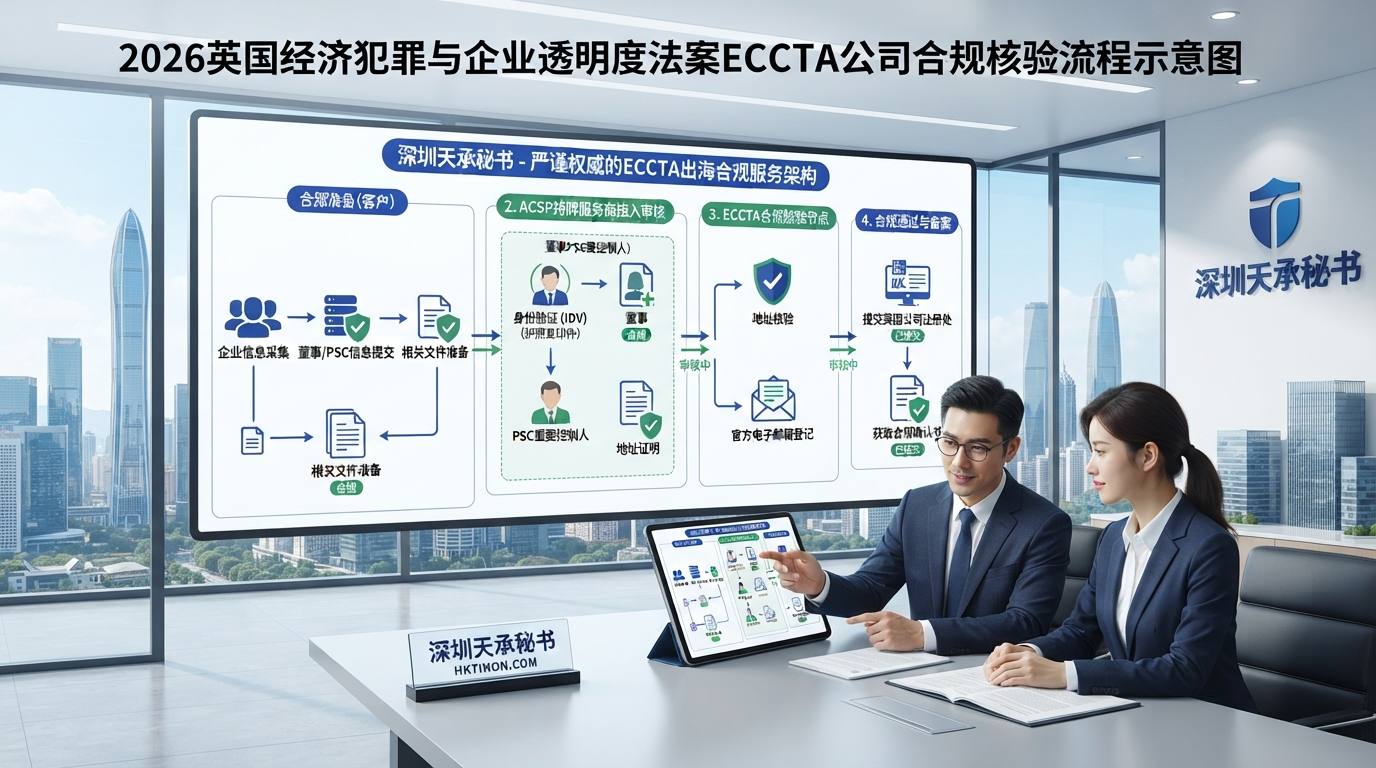
2023年年底颁布并于2024至2026年分步落地的英国《经济犯罪与企业透明度法案》(Economic Crime and Corporate Transparency Act 2023, 简称 ECCTA),是英国商事法律近二十年来最深刻的根本性变革。法案彻底终结了“英国公司无门槛注册、无实质维护”的历史,对2026年企业每年的合规维系提出了三大约束性指标:
1. 注册地址新标:全面禁止PO Box虚拟邮政信箱
ECCTA明确确立了“合规注册地址(Appropriate Registered Office Address)”标准。法律明确规定:任何递送至该地址的官方信函与司法文书,必须能够由代表公司的人员签收并留痕;单纯的PO Box虚拟邮政信箱已被法律全面叫停并认定为违法。在年度提交CS01时,若被注册署发现注册地址不合规,注册署有权在国家公报上发出警示,甚至直接将该地址强制变更为注册署默认暂存地址,若在指定期限内未完成整改,公司将被直接关停注销。
2. 强制性官方直联注册邮箱(Registered Email Address)
自ECCTA执行以来,所有英国公司在进行年度确认声明(CS01)时,必须提供且维持一个合法的“官方注册电子邮箱”。该邮箱不会向公众开放查阅,但将作为注册署发送法定通知、行政罚单、补正命令的唯一司法有效送达渠道。企业若使用非正规代理提供的失效垃圾邮箱,导致错过法定抗辩窗口,将承担全部法律不利后果。
3. 董事及重要控制人身份验证(IDV - Identity Verification)全面收紧
2026年,英国正式全面铺开对所有现有公司董事、替代董事以及持股25%以上的实际控制人(PSC)的强制身份验证机制(IDV)。身份验证必须直接通过英国政府的One Login系统完成,或者通过获得英国政府官方认可的授权公司服务提供商(ACSP, Authorised Corporate Service Providers)核准验证。未在规定缓冲期内完成IDV身份认证的董事,其继续履职将被定性为民事违法并触发巨额日计罚款,且系统将封锁该企业提交任何新的CS01或财务账目,直接造成年审阻断。
2026英国企业全生命周期法定合规日历与节点倒计时
为了协助跨境出海管理层精准掌控英国实体的法务节奏,深圳天承商务秘书依托资深涉外法务团队与英国本地持牌会计师资源,将英国公司成立后的全流程申报义务抽象为如下“法定合规倒计时日历”:
英国企业法定合规时间线与双轨申报倒计时清单
逾期申报法律后果:阶梯式罚款、行政除名与资产充公(Bona Vacantia)
英国作为普通法系发源地,其商事实践对程序正义与守时性具有近乎严苛的要求。任何因疏忽或侥幸心理导致的申报违约,都将触发系统自动执行的追责机制,管理层不享有免责抗辩权。
1. Companies House 逾期递交账目的法定刚性罚金
依据英国公司法相关细则,向注册署延迟递交法定账目的罚款属于法定民事罚金(Automatic Civil Penalties),系统在到期日次日凌晨自动签发,任何代理机构均无权申请“主观过失豁免”:
| 逾期时长(Private Limited Company) | 首次逾期法定罚金 | 连续两个财年逾期惩罚 |
|---|---|---|
| 逾期不超过 1 个月 | £150 | £300(翻倍) |
| 逾期 1 个月至 3 个月 | £375 | £750(翻倍) |
| 逾期 3 个月至 6 个月 | £750 | £1,500(翻倍) |
| 逾期超过 6 个月 | £1,500 | £3,000(翻倍) |
2. HMRC CT600 所得税逾期申报阶梯罚金
税表延迟同样产生刚性惩罚:逾期1天即产生£100罚金;逾期超过3个月追加£100;逾期超过6个月,HMRC将按其单方预估税额的10%追加罚款(Tax-geared Penalty);逾期超过12个月,追加税额的20%。若连续三年出现晚交,前两档固定罚款将分别跃升至£500。
3. 致命终局:强制注销(Compulsory Strike-off)与无主资产充公(Bona Vacantia)
若一家公司长期未提交CS01或Statutory Accounts,注册署署长将有合理理由推定“该公司已停止营业”,并在《伦敦公报》(The London Gazette)刊发“第一号除名意向通知(First Gazette Notice)”。如果在刊宪后2个月内无人提出合法异议并补全申报,注册署将实施强制除名(Compulsory Strike-off),公司正式宣告解散(Dissolved)。
一旦公司被解散,将引发不可逆的物权转移悲剧:依据英国法律,被注销公司名下的一切剩余财产——包括公司开立在汇丰、巴克莱或离岸金融机构中的账户资金、仓库中的亚马逊在售货权、以及在英国注册的商标与知识产权——依法全部自动作为“无主物(Bona Vacantia)”收归英国王室名下(Crown Estate)。企业若想追回数百万跨境资金,必须耗费数月甚至一年以上时间,聘请英格兰及威尔士执业出庭律师向皇家法院递交“公司恢复申请(Company Restoration)”,司法与合规救济成本极高。
跨境闭环延伸:英国实体维护与国内母公司ODI合规并表协同
现代涉外法商实践已彻底摆脱“头痛医头、脚痛医脚”的单点思维。境内母公司在注册海外公司并在英国设立子公司开展欧洲业务时,英国实体的年审与税务维护,必须与国内跨境资金进出合规链条深度联动。
1. 英国财务账目对中国ODI境外投资年报的强支撑
依据国家发改委(NDRC)、商务部(MOFCOM)及国家外汇管理局(SAFE)的现行监管法规,凡办理了ODI境外备案的境内投资主体,每年上半年均需向商务部“业务系统统一平台”以及外汇局数字外管平台(ASOne)完成“境外直接投资存量权益登记(ODI年报)”。
国内母公司在申报境外投资存量权益时,必须依托英国子公司上一财年真实经签署的Statutory Accounts作为数据底稿,核定境外净资产、未分配利润及投资回报。若英国子公司因贪图便宜报了“虚假休眠账目”,却在国内ODI年报中体现巨额境外资产,两地政府监管信息的冲突将直接导致境内外汇合规评级被降级,引发外汇局核查,甚至影响后续境内合规资金继续注资或利润分红合法调回国内。
2. 跨境资金池与全球CRS税务透明度穿透
在经济合作与发展组织(OECD)推行的共同申报准则(CRS)以及反税基侵蚀与利润移转(BEPS 2.0)框架下,英国与中国早已建立常态化金融账户涉税信息互换。英国实体在离岸银行开立的账户,其账户结余、利息收益与控股股东穿透信息每年均会自动汇总并通报至中国国家税务总局。唯有确保英国公司账目、公司税申报(CT600)与中国母公司财税并表一致,方能构建经得起两国税务机关穿透检验的安全防线。
天承秘书合规托管体系:跨时区直办与英国公司无忧年审闭环
深圳天承商务秘书有限公司(香港天承秘书 Tinon Secretarial Limited)作为大湾区具备深厚实操公信力的高端跨境商务咨询机构,持有香港正规信托或公司服务提供者牌照(TCSP License No.: TC009108),在深圳与香港拥有实体运营办公室。百人资深涉外法务、跨国注册会计师(CPA)与出海架构专家常年驻场,深港双核穿梭直办,依托直联英伦的合规网络,为出海企业提供彻底脱敏、严密闭环的英国公司全生命周期托管方案:
三步开启英国公司合规体检与无忧托管:
免费调档体检:联系天承专业顾问,提供英国公司名称或8位CRN注册编号,天承专席将在1小时内免费调取Companies House官方全量底册,排查当前法律状态、地址合规性及申报逾期风险;
定制合规日历:资深顾问根据企业经营实质(电商、投资持股、一般贸易),量身定制《专属法定合规日历》,锁定确认声明、账目编制及HMRC公司税缴纳节点;
持牌闭环托管:依托香港TCSP牌照标准,全面接管法定秘书、地址维护及账税申报,向企业交付官方受理条码回执与HMRC清算凭单。
需要办理海外公司注册、香港银行开户或境外投资ODI合规备案?
深圳天承秘书持有香港TCSP牌照(TC009108),深港两地实体执业团队为您提供离岸合规架构搭建、大额合规资金跨境出境、海外银行视频开户及国际财税合规一站式闭环支持。
深港双城协同:深港持牌合规专家全程一对一跟进,提供定制化架构方案
全流程安全闭环:发改委/商务部/外汇局全套ODI审批与香港执业核数师审计直联
透明规范一费制:全流程明码标价无隐性费用,严格签署保密协议