
1. 英国VAT触发判断与境外经营者合规综述
进入2026年,全球税收透明度(CRS/BEPS)深度落地,跨境电商与涉外商贸告别了粗放套利阶段。在欧洲市场中,英国税务海关总署(HMRC)与主要在线电商平台(Amazon、eBay、TikTok Shop、Temu等)建立了深度API直连监控机制,增值税(Value Added Tax, VAT)的稽查已全面升级为穿透式核验。
在涉外商事合规实务中,“英国VAT触发判断境外经营者”是中国跨境企业出海布局的核心命题。大量出海企业在进行跨境零售、B2B出口或自建独立站时,常因混淆“英国本土设立企业”与“非英国本土设立的应税人(NETP)”的法律边界,陷入巨额追溯补税、跨境资产冻结甚至平台闭店的被动境地。规范合规的前提是回归税法法定标准,严格厘清增值税纳税主体资质、仓储物流节点与跨境资金归集的逻辑闭环。
2. 核心门槛辨析:“£90,000起征点”适用于海外公司吗?
在涉外咨询中,最常见的高频误区是:“英国公司VAT注册是否享有90,000英镑免税门槛?£90,000门槛适用于海外公司吗?”
天承专家结论:该免税起征点绝对不适用于海外公司及境外经营者(NETP)。
根据英国《1994年增值税法》(Value Added Tax Act 1994, Schedule 1)以及 HMRC VAT Notice 700/1 的法定条款:
本土设立企业门槛:自2024年4月1日起,在英国本土拥有真实设立机构(Business Establishment)的企业,其增值税强制注册阈值由过去的£85,000提升至£90,000(在任意连续12个月的滚动周期内)。在营业额未达到该门槛且无特定反避税触发时,本土企业可暂时免于VAT注册。
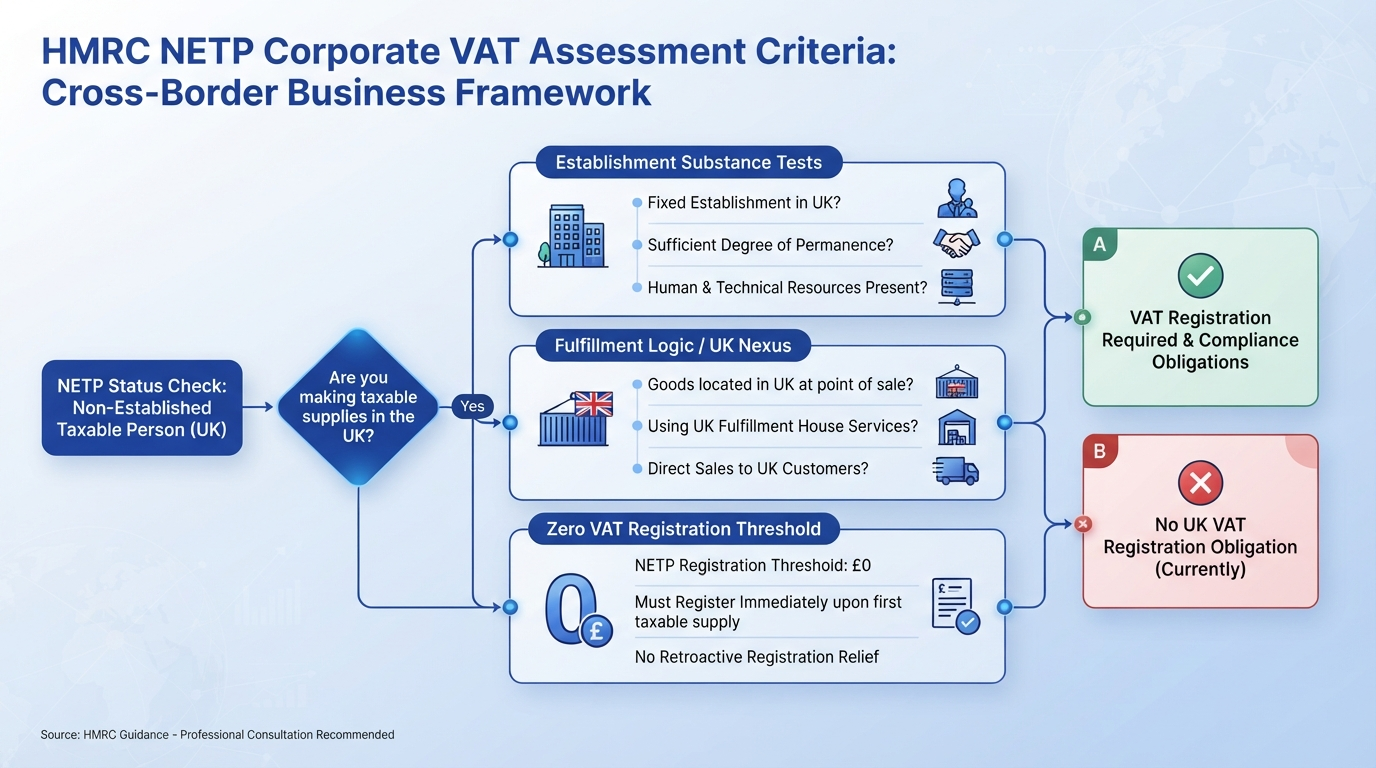
境外经营者“零门槛法则(Zero Threshold)”:对于任何非英国本土设立的企业、境外个人或被穿透定性为NETP的实体,起征门槛恒定为0英镑(Nil Threshold)。
这意味着,中国出海企业(包括中国大陆公司、香港公司,以及未在英国设立真实经营实质的英国空壳公司),只要在英国境内发生了第一笔应税销售(Taxable Supply),或者将货物备货存入英国境内的仓储设施,纳税义务即刻产生,必须在产生应税行为前或行为发生后即刻完成英国增值税注册。
| 主体法律类型 | 注册起征门槛(VAT Threshold) | 纳税触发时效 | 实质核查标准(HMRC) |
|---|---|---|---|
| 英国本土实质企业 (UK Established Business) | £90,000(滚动12个月) | 超出门槛后30天内申报 | 英国本地董事、全职员工、实体办公租赁及真实决策发生地 |
| 境外经营者 (NETP: Non-Established Taxable Person) | £0(零门槛) | 首笔交易产生前强制登记 | 海外法人、离岸公司、无英国全职雇员的跨境电商企业 |
| 挂靠地址型空壳英国公司 (Shell UK Company) | £0(穿透定性为NETP) | 追溯至首笔交易开始日 | 仅有秘书挂靠地址,决策中心(Mind & Management)位于中国境内 |
3. NETP穿透式法律界定:英国设立 vs 境外常设机构判定
在英国税法体系中,境外经营者(Non-Established Taxable Person, 简称 NETP)指满足以下两项法定前置条件的任何商事主体:
在英国境内没有设立业务机构(Business Establishment);
在英国境内没有固定常设机构(Fixed Establishment)。
根据 HMRC 增值税法公告,判定一家商事主体是否构成英国设立机构,其核心不在于注册登记证书(Certificate of Incorporation),而在于核心管理与经营实质测试(Mind and Management Test)。法定判定由两层核心要素构成:
业务机构(Business Establishment):指企业核心管理职能履行的核心枢纽。这是做出核心商业战略决策、企业主要董事行使日常管理权力的所在地。如果一家英国注册公司的董事均为中国居民,业务审批、采购协议、海外招商及销售决策均在中国境内下达,HMRC 将直接依据税收法定原则裁定其业务机构位于中国,而非英国。
固定常设机构(Fixed Establishment):如果业务机构在海外,企业是否在英国构筑了固定常设机构?这要求企业在英国本土同时具备足够程度的持久性(Sufficient degree of permanence)以及适当的人力与技术资源结构(Human and technical resources)。仅委托境外货代、租赁无人工位的虚拟地址或聘用按次计费的外部记账员,在法律上均无法构成固定常设机构。
3.1 警惕“空壳英国本土店”穿透陷阱与追缴清算风险
过去数年中,跨境电商行业流行通过中介批量采购低成本英国公司开设“本土电商账号”,企图绕开在线平台对中国主体店铺的代扣代缴(Deemed Supplier rules)或滥用£90,000的免税门槛。此类行为在2026年的合规监管环境中已面临毁灭性清算打击。
英国税务局依托与电商平台直联的数字监管网络,已启动深度逆向穿透核查:
数据交叉碰撞:税局将电商后台申报的货物实际发货轨迹、跨境登录IP、公司注册处登记的董事国籍居住地、以及英国银行结算账户的离岸特征进行多维碰撞。
穿透定性追税:一旦确认该英国公司缺乏本地全职员工与实质固定场所,HMRC将依法撤销其“本土纳税人”身份,将其追溯认定为NETP。根据英国增值税法连带责任条款,平台方被强制要求冻结卖家资金池,由平台直接按过往未扣缴的销售全额补缴20%标准税率增值税。
惩罚性追责:对存在故意隐瞒(Deliberate Concealment)性质的逃税行为,HMRC最高可处以100%应纳税款的惩罚性罚金,加算按英格兰银行基准利率上浮的滞纳金,相关控制人甚至将面临跨境司法协助下的商事黑名单及刑事追责。
因此,意图通过办理单纯的海外公司注册获取虚拟空壳以规避增值税的做法,在法律实务中已经彻底失效。
4. 履约链路与物流仓储对英国VAT的触发场景剖析
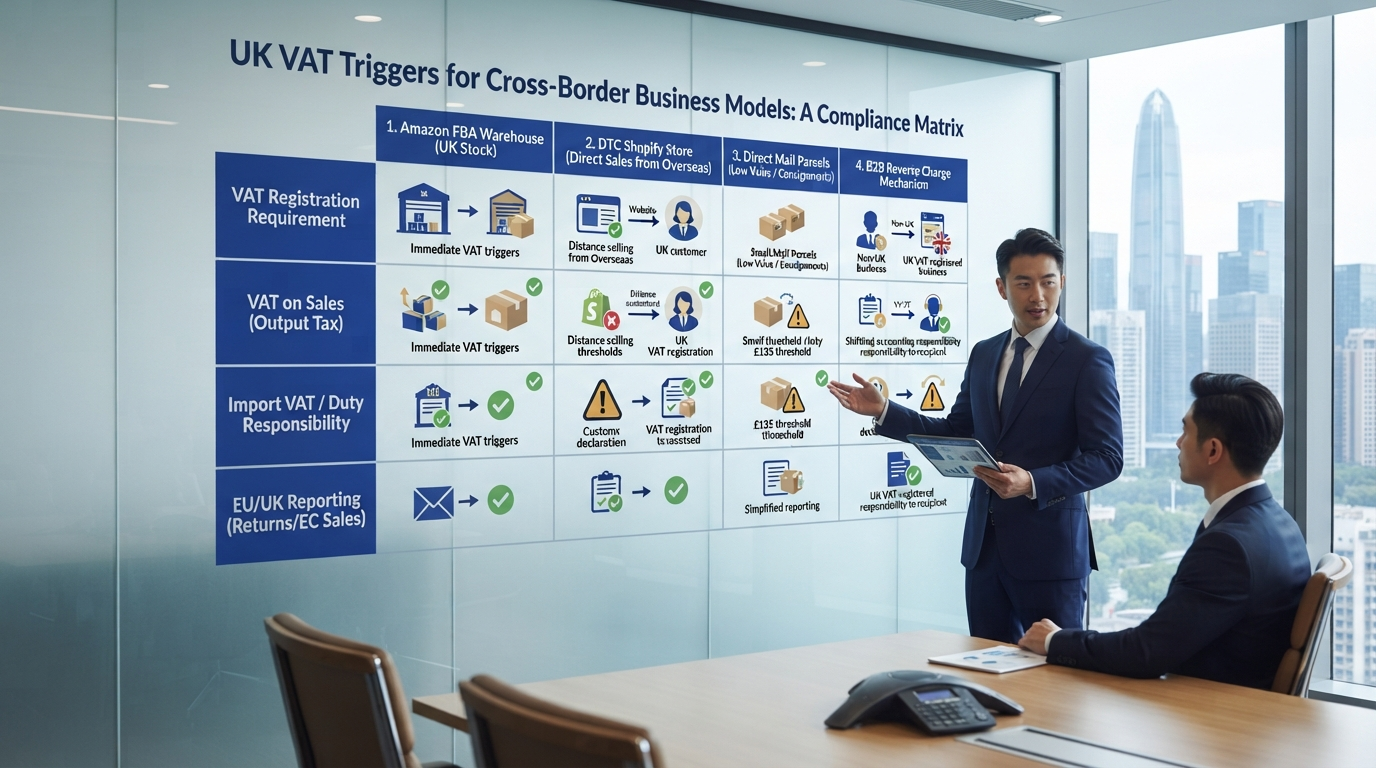
英国增值税的核心在于“供给发生地(Place of Supply)”。判断境外经营者是否触发注册纳税义务,必须与具体的跨境物流仓储模式深度绑定。
4.1 境内仓储即时触发与135英镑直邮分水岭
出海企业常见的供应链路径主要分为“英国本土备货仓储模式”与“境外直邮模式”两大类别,其税务触发规则截然不同:
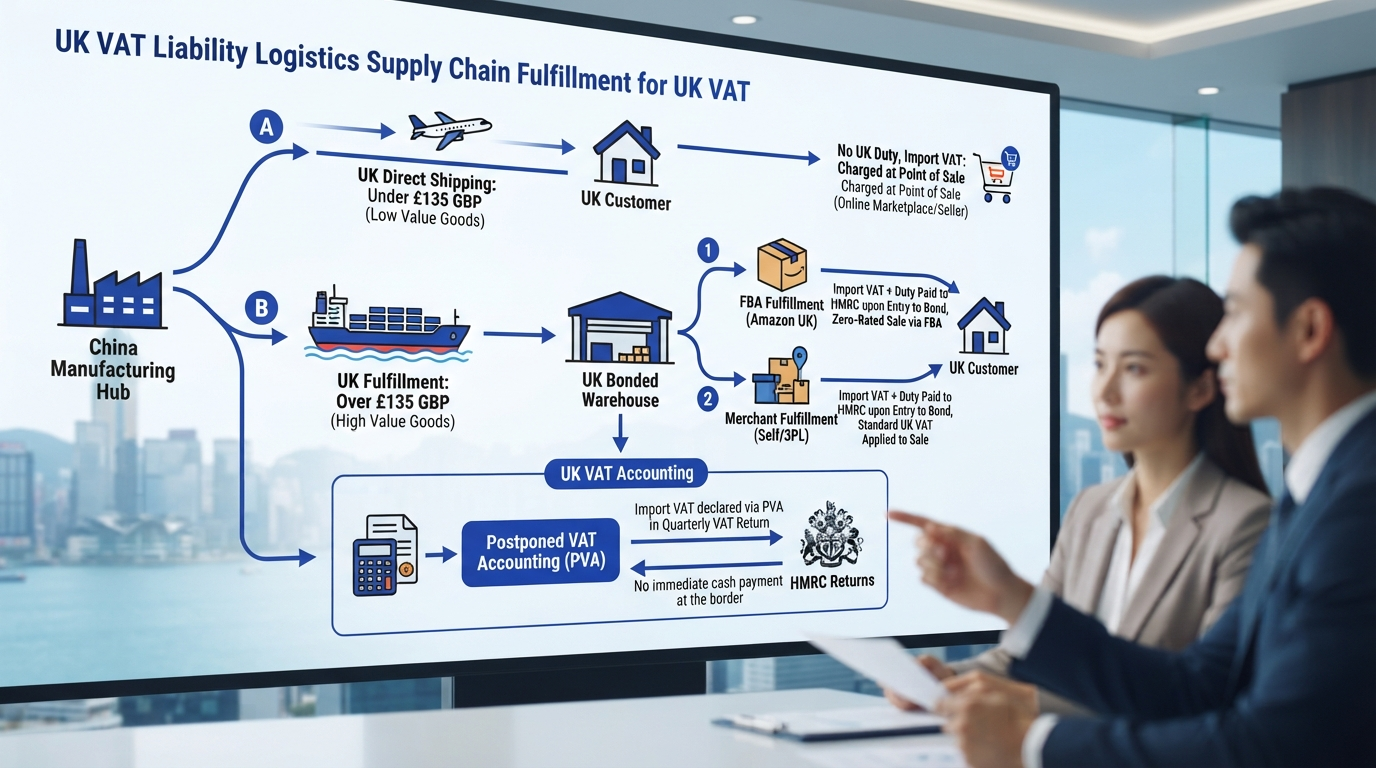
场景A:英国本地仓储模式(亚马逊FBA、第三方海外仓、集运保税仓)
只要境外经营者(包括香港公司、中国大陆公司)将其货物运输至英国境内任何仓储设施,当发生销售时,货物在交付给终端客户的瞬间在物理上位于英国境内,其供给发生地法定界定为英国。此模式无任何免税额度,注册门槛为£0。企业必须在首批货物抵达英国仓库前,完成增值税注册并取得英国VAT及EORI税号。场景B:境外国际小包直邮模式(Direct Dispatch)—— 135英镑分水岭
货物从中国大陆或中国香港直邮至英国终端买家手中,英国税法以单票托运申报货值(Consignment Value)135英镑为法定分割基准:单票货值 ≤ £135:自英国脱欧后,已废除过去的低货值免税制度(Low Value Consignment Relief)。在非平台销售(如自建独立站)场景下,境外经营者必须在销售端代收20%销项VAT,因此该境外企业即便完全没有英国仓储,也必须即刻注册英国VAT税号并向HMRC按季度申报缴税。若通过电商平台(OMP)销售,则由平台代扣。
单票货值 > £135:增值税在货物进口清关环节征收(Import VAT),同时可能征收关税(Customs Duty)。增值税纳税责任由进口申报时的“登记进口人(Importer of Record)”承担。若条款为DDP(完税后交货),境外卖家须自行注册VAT以核销进口增值税;若为DDU/DAP由英国本地买家清关,则境外卖家不直接在进口环节触发本地VAT注册。
4.2 清关进口VAT递延(PVA)实操与C79增值税凭据核销
对于具备自主一般贸易进出口资质的大型出海企业,资金占用成本是商业竞争力的核心考量。在传统清关模式下,企业将大宗货物发往英国海外仓时,必须在口岸垫付20%的进口增值税(Import VAT),待数月后英国海关生成 C79证书(C79 Certificate),方能在季度VAT申报表中申请进项抵扣或退税,造成大额跨境资金滞压。
为优化出海企业现金流,英国官方推行了进口增值税递延核算机制(Postponed VAT Accounting, 简称 PVA)。在天承秘书为企业搭建的进出口合规体系中,企业可实现无缝递延:
申报指令配置:在货物清关报关单(CDS系统)上填报企业的英国GB EORI及VAT税号,并在核算方式栏选定PVA代码。
零现金垫付清关:进口口岸对20%进口VAT予以即时放行,无需实际缴纳现金税款,仅需缴纳基础关税。
在线报表核销:HMRC会在次月中旬向企业数字网关生成《进口增值税月度核算表》(MPIVS)。企业在进行当季VAT申报时,在Box 1(销项应付税)与Box 4(进项合规抵扣)同时填列该递延税额,在合规前提下直接实现账面进销自平衡核销,极大提升企业运营资金周转效能。
5. 销售渠道税务分流:OMP代扣代缴、独立站与B2B反向征税
在复杂的涉外贸易中,销售场景与客户类型的不同直接决定了税款由谁收取、由谁缴纳。出海架构师必须对OMP、自建站以及大宗B2B交易进行系统切分。
5.1 电商平台B2C交易“拟定供货商(Deemed Supplier)”责任
依据英国增值税法案,当境外经营者(NETP)通过在线电商市场(Online Marketplace, OMP,如Amazon、TikTok Shop等)向英国个人消费者(B2C)销售境内仓储现货,或直邮价值不超过135英镑的货物时,法律启动“拟定供货商规则(Deemed Supplier Rules)”。
法律上虚拟构筑了两道交易链条:
第一步:境外卖家将货物销售给OMP电商平台(法定视同为零税率销售 / Zero-rated supply);
第二步:OMP电商平台将货物销售给英国终端消费者(由平台按照标准税率20%直接在结算端代扣代缴销项VAT,并由平台统一向HMRC申报上缴)。
天承特别风控提醒:大量卖家误以为“平台既然代扣了VAT,卖家自己就不需要注册英国VAT税号了”。这是极其严重的合规谬误!境外经营者只要在英国存有现货库存,其第一步“视同供货”属于英国境内应税交易,必须持有有效VAT税号。在每季度做账申报时,卖家需在申报表Box 6中正确填报该部分零税率供货销售额,向税局证明库存去向与销项平衡。长期不申报或无税号经营,将被HMRC强制勒令平台封锁店铺资产。
5.2 独立站自主代收申报与英国B2B交易反向征税(Reverse Charge)
针对脱离平台兜底的自建独立站(Shopify等)或面向英国本土企业客户的商贸场景,税务处理规则回归实体自治:
独立站B2C直营:境外卖家是增值税纳税的绝对第一责任人。独立站后台必须正确配置英国税率(标准税率通常为20%),在向消费者结算时收取代征税款。卖家需委托专业机构完成每季度MTD(Making Tax Digital)标准格式的账目审计与申报,按期将税款直接汇缴至HMRC官方账户。
B2B商贸交易与反向征税(Reverse Charge):如果境外经营者向英国本土持牌企业(拥有合法有效GB VAT号)销售英国境内货物或提供涉外商业服务,且买方企业出具了有效的增值税合规证明,交易可依法适用反向征税机制(Reverse Charge)。境外经营者在开具商业发票时不加收20%销项VAT,发票注明买方VAT税号及反向征税条款,销项税计提与进项抵扣的核算责任合法转移至英国本土企业买方,有效规避境外卖家的税负重叠。
6. 顶层离岸控股与跨境资金链闭环:从ODI备案到合规出海
增值税纳税只是境外合规链路的一个执行节点。在跨境企业合规治理中,割裂单一地看待英国VAT是极其危险的。若前端资金出境缺乏中国涉外审批,或后端离岸账户结算链条存在缺陷,轻则导致增值税退税款无法回流,重则触碰境内外反洗钱及外汇违规红线。成熟的全球化企业,必须以“顶层架构设计”引领跨境业务。
6.1 境内母公司合规注资与香港持牌秘书离岸架构搭建
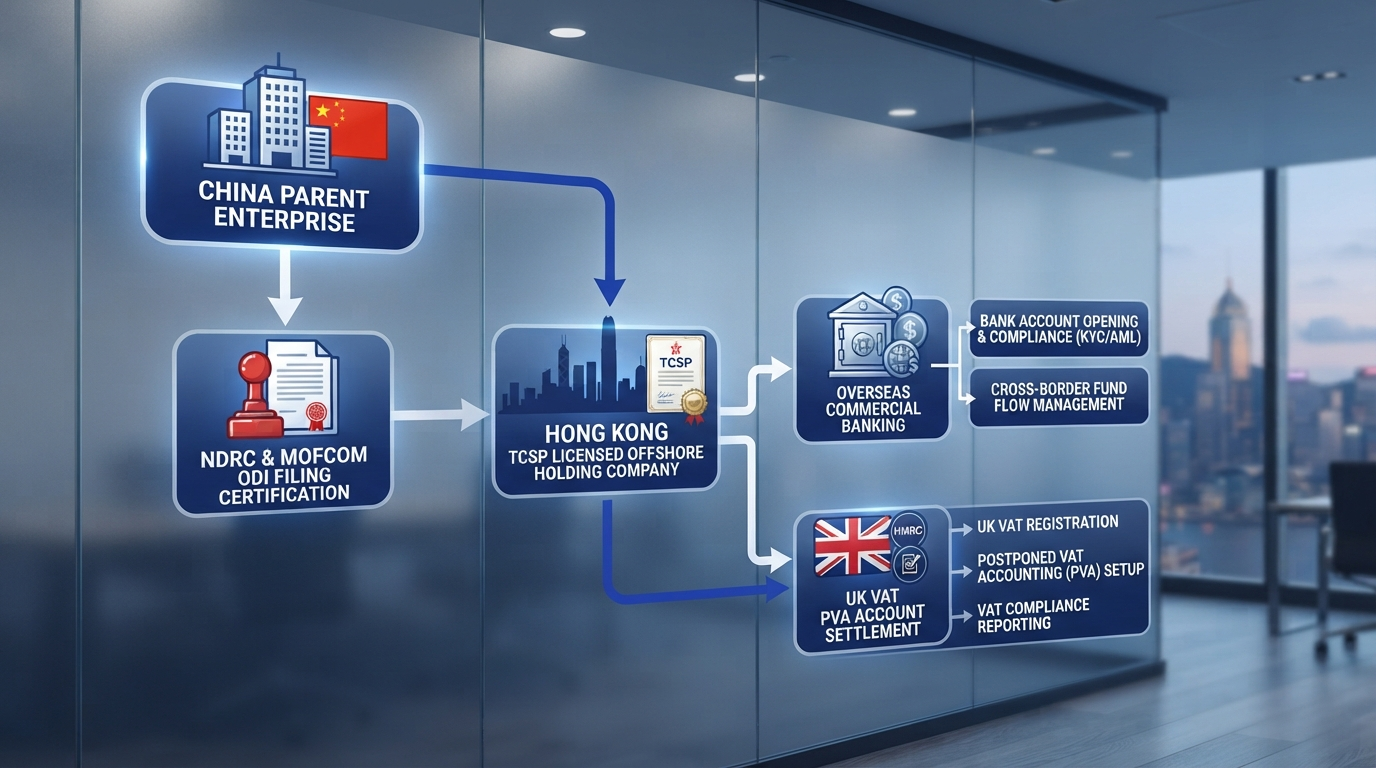
合规出海的第一步,始于境内出资主体的外汇与投资合法化。出海企业依托境内母实体向境外子公司注资或进行供应链资金调拨,必须完成完整的境外直接投资备案(ODI备案),取得发改委核准/备案文件、商务部颁发的《企业境外投资证书》以及外汇局银行外汇登记业务凭证。办理合规的“ODI境外备案”,是企业资金阳光化出入境、海外利润合规返还及境内母公司涉外报表合并的法定前提。
在境外顶层架构规划中,直接用境内自然人代持或采购英国空壳公司的隐患极大。行业标准实践通常采用“香港离岸枢纽架构”:
法定牌照护航:企业应通过正规持牌机构办理“香港公司注册”与“离岸公司注册”。深圳天承商务秘书有限公司 / 香港天承秘书(Tinon Secretarial Limited)持有正规香港信托或公司服务提供者牌照(TCSP License No.: TC009108),拥有深港两地实体运营团队,每日双城穿梭直办,确保香港控股平台的设立与法定秘书维护完全符合香港《打击洗钱条例》合规要求。
合法确立NETP身份:以规范设立的香港商事主体作为英国VAT及欧洲站点的签约运营主体,在税法上明确界定为合法的NETP境外经营者。既消除了假冒英国本土公司的虚假穿透法律风险,又能合法利用平台代扣机制,享有香港利得税两级制低税率(首200万港币利润税率仅8.25%)与离岸营运的全球资金调度便利。
6.2 境外银行账户合规开立与英国PVA清算链条整合
涉外商贸的命脉在于银行账户体系。很多出海卖家由于在境外设立账户受阻,频繁使用第三方虚拟收款工具层层倒账,极易在HMRC要求出具增值税核销原始银行流水时产生脱节,导致海外资金被大额冻结审查。
天承专家团队指导出海企业通过正规通道开立实体一线商业银行账户(如香港汇丰、中银香港、渣打、中信国际,或新加坡星展DBS、美国一线主流银行):
四流合一严密校验:确保出海业务的合同流(Contract)、货物流(Logistics)、单证发票流(Invoicing)与银行资金流(Banking Capital Flow)保持绝对一致。增值税申报表载明的应纳/抵扣税款,必须与清关进口报关单EORI、境外商业银行纳税缴款底单精准穿透勾稽。
PVA进口递延资金闭环:以持牌离岸公司为主体开立的离岸主账户,作为英国海关进口增值税递延(PVA)的资金调配中心。退税款项或盈余资金能够合规留存离岸体系,亦可通过合规ODI分红通道调回境内母公司,达成跨境财税的无懈可击。
若您的企业正处于多国主体选型阶段,欢迎随时查阅天承秘书关于“注册海外公司”的全球管辖区合规指引与离岸筹划方案。
7. 天承秘书穿透式排查清单与合规抗辩落地指引
面对日趋严苛的平台合规审查与HMRC例行抽查,深圳天承商务秘书依托资深涉外商事合规与出海架构专家团队经验,为企业梳理了“英国VAT与NETP合规四维穿透式自查清单”。跨境企业应逐项对照排除法律雷区:
【天承秘书独家 · 跨境合规四维自检表】
维度一:商业机构实质核验(Substance Test)
□ 英国主体是否有本地全职员工(PAYE记录)及固定办公场所租赁?
□ 是否仅为挂靠在秘书代理处的虚拟地址?若无本地实质,是否已在税局及平台正确按NETP身份备案?维度二:物流与销售履约节点核验(Supply Chain Chain)
□ 是否在英国境内使用了任何第三方海外仓、保税仓或FBA仓?若存在,增值税注册起征点是否已按£0执行?
□ 独立站小包直邮英国单票货值是否超过£135?低于£135的直邮订单是否已按规定自主征收并申报销项税?维度三:财税凭证与报税一致性(Taxation Invoicing)
□ 平台代扣代缴的零税率销售数据,是否在季度VAT申报表Box 6中如实体现?
□ PVA递延进口报关单与海关MPIVS对账单是否完全吻合,有无非税号清关货代提单混用风险?维度四:跨境资金与母国投资合规(ODI & Banking)
□ 离岸收款账户开户主体是否与增值税申报主体保持法定一致?
□ 境内母公司向海外注资及海外利润留存,是否已取得完整的发改委及商务部《企业境外投资证书》(ODI合规凭证)?
若企业不幸收到英国HMRC稽查函件(Check on Tax Affairs)或平台“虚假本土店穿透审查警告”,切忌盲目提交中介提供的虚假租赁合同。应立即联系天承跨境财税专家,由天承香港持牌团队与涉外法务介入,重新梳理商业实质抗辩证据链,通过法定申诉将主体身份规范纠偏,最大限度降低追缴罚金并保障平台账户核心资产安全。
8. 英国增值税(VAT)合规高频疑难问答(FAQ)
问:中国卖家注册英国本土公司,能算作“本地经营者”免除 £90,000 以内的增值税吗?
答:绝无可能。根据英国《1994年增值税法》与HMRC执法通告,本地经营的核心裁定标准是“核心管理决策中心(Mind & Management)”以及本地人力物力资源的“常设机构实质”。仅持有一个英国挂靠注册地址,而实际运营人、公司董事及决策链均在中国境内的公司,一律被税法认定为境外经营者(NETP)。其增值税起征点强制为0英镑,隐瞒身份按本地公司享受9万镑免税额属于违法逃税行为,必将面临追溯补缴20%税款及高额惩罚性罚金。
问:跨境电商用“香港公司”对比“英国本地空壳公司”拓展欧洲业务,架构上有何优劣?
答:以香港公司搭建出海架构在合规性与税负风控上具备压倒性优势。第一,香港公司在英国税法下天然属于明确合法的NETP,在电商平台合规开店,平台代扣代缴销项VAT,无虚假本土店穿透暴雷隐患;第二,香港享有全球认可的高信誉离岸金融环境,香港利得税首200万港币利润税率仅8.25%,并可依法申请离岸利得豁免;第三,通过天承秘书持牌资质(TC009108)可快速设立香港离岸账户(汇丰/中银香港等),实现资金合规调度;而英国本地公司不仅容易遭遇VAT穿透稽查,还需承担高达25%的英国本地公司所得税并面临海外银行开户极其困难的阻碍。
问:如何核验海外公司与跨境合规服务机构是正规持牌实体,而非二手倒手中介?
答:可从三维标准进行穿透验真:
1. 法定牌照验真:查验该机构是否持有香港公司注册处强制颁发的信托或公司服务提供者牌照(TCSP License)。例如,深圳天承商务秘书的香港实体“香港天承秘书有限公司”持有合规牌照TC009108,在香港特区政府公网登记册完全公开可查;
2. 实体双城自营能力:核验其是否在深港两地拥有正规实体办公场地与百人常驻专业团队,具备现场面签、银行直联对接及涉外公证面晤能力,拒绝转包层层赚差价;
3. 服务透明度:正规机构均践行“透明规范一费制”,合同明码标价,杜绝后续增收代理记账年审等隐形二次费用。
需要办理海外公司注册、香港银行开户或境外投资ODI合规备案?
深圳天承秘书持有香港TCSP牌照(TC009108),深港两地实体执业团队为您提供离岸合规架构搭建、大额合规资金跨境出境、海外银行视频开户及国际财税合规一站式闭环支持。
深港双城协同:深港持牌合规专家全程一对一跟进,提供定制化架构方案
全流程安全闭环:发改委/商务部/外汇局全套ODI审批与香港执业核数师审计直联
透明规范一费制:全流程明码标价无隐性费用,严格签署保密协议