
香港公司无业务与正式休眠:企业决策者的认知误区与法律底线
在全球离岸穿透式监管与反避税规则全面趋严的当下,许多出海跨境企业在项目暂缓、投资架构冻结或海外主体过渡期间,常面临实体处置问题。实践中,许多企业管理者在咨询时普遍存在两个高频自然问句:
问句一:“香港公司没有业务要审计吗?”
问句二:“零申报和正式休眠有什么区别?”
很多企业负责人误以为“只要银行没有流水进出,就是无业务,就可以直接做零申报,或者公司自动就处于休眠状态”。这种主观预设与香港现行商事法律及税务制度存在严重脱节。“事实无业务”与“法定休眠(Dormant Company)”在香港法例框架下是法律性质、监管豁免权限与维护成本截然不同的两种状态。
事实无业务属于公司主观或客观上未展开商业运作,但在法律层面仍被界定为“在营(Active)”的普通主体;而正式休眠则是严格依据香港法例第622章《公司条例》特定条款,履行法定决议与登记备案后获得的“不活动”法定身份。若未厘清二者的法定义务差异,极易导致离岸银行账户被无预警销户、收到香港法院传票或引发境内跨境合规连带受阻。
概念界定与法律地位辨析:事实无业务不等于法定休眠
在讨论具体的税务与年审动作之前,必须从香港法定注册规管体系对其法律地位进行界定。
1. 什么是“事实无业务(Inactive/Non-active)”?
事实无业务是指一家依照香港法律设立的私人股份有限公司,在特定的会计年度内没有发生营业收入、销售往来或商业合同订立,甚至银行账户流水为零。但在香港公司注册处(Companies Registry)的公开登记册上,该公司的法定状态依然显示为“在营(Live / Active)”。法律并未赋予其任何法定义务的自动减免特权,其与跨国跨行业的大型营运公司一样,必须全额履行所有法定维保合规责任。
2. 什么是“法定休眠(Dormant Company)”?
法定休眠则是一个严格的法定专有名词。根据香港法例第622章《公司条例》(Companies Ordinance)第447条至第451条规定,一家私人公司必须通过股东特别决议(Special Resolution),正式声明该公司成为“不活动公司(Dormant Company)”,并在通过决议后15天内,向公司注册处处长交付法定表格(表格ND4)进行正式备案登记。只有在决议交付并生效后,该公司在官方记录中的法律地位才正式确立为“休眠”,从而合法享有特定法定义务的免除待遇。
简而言之:未经股东特别决议并向公司注册处完成ND4备案的公司,无论停摆多久,在法律意义上永远是在营公司,必须承担全套法定合规成本。
四大法定维度深度横向解构:税务、审计、周年申报与休眠实务
针对用户最为关切的实操盲区,深圳天承商务秘书合规研究团队从税务申报、法定核数审计、周年申报表与商业登记证、准入与执行流程四个维度,将事实无业务与正式休眠进行模块化深度对照,摒弃泛化说教,以法定条文与制度细则构建明确的合规指引。
| 对比维度 | 事实无业务公司(Active但无营运) | 法定正式休眠公司(Dormant per Cap. 622) |
|---|---|---|
| 利得税表申报 (PTR) | 无论流水是否为零,收到税表必须按期呈交,且必须附具核数师报告与计税表,不可空白裸交。 | 通常税局会停止下发税表;若偶发收到,可凭借注册处休眠登记凭据向税局申请豁免呈交财务账目。 |
| 法定核数审计 (CPA Audit) | 必须执行。须由香港执业会计师出具“无营运核数审计报告(Inactive Audit Report)”。 | 依法完全豁免。依《公司条例》第447条,免除编制经审计财务报表及董事报告的义务。 |
| 周年申报表 (NAR1) | 必须每年提交。成立周年日后42天内必须向公司注册处交付NAR1并缴纳规费。 | 依法完全豁免。休眠存续期间免除每年编制与递交NAR1表格及免交登记年费。 |
| 商业登记证 (BR) | 必须按年续期。每年必须向税务局商业登记署缴纳商业登记费及破产欠薪征费。 | 必须按年续期。《商业登记条例》不因休眠而免除,每年仍须按时换领BR并足额缴费。 |
| 银行账户留存状态 | 账户可维持正常开立状态,需配合银行完成年度KYC尽职调查。 | 银行账户通常被强制关闭或冻结,绝不允许产生任何利息结算或手续费扣减。 |
维度一:税务处理与利得税表(PTR)申报规则辨析
自2023年4月1日起,香港税务局(IRD)全面推行利得税申报新规。根据现行指引,任何在营公司在提交利得税报税表(Profits Tax Return, BIR51/BIR52)时,除非属于特定小型法团的极少数豁免情形,均必须连同佐证文件(包括经审计的财务报表及计税表 Tax Computation)一并递交。彻底终结了过去某些不规范机构随意进行的“未做账直接勾选零业务申报”。
对于事实无业务公司,只要收到税务局下发的税表,就必须履行业务真实性陈述责任。企业不得擅自将其当作“零申报”直接寄回空表,否则将构成香港法例第112章《税务条例》第80条项下的轻率作虚假陈述或未提交合格报税表罪,面临最高可达10,000港元罚款及被追缴三倍少征税款的严苛行政罚则。
而对于正式法定休眠公司,在完成公司注册处休眠登记后,由法定秘书向税务局局长提交书面备忘,税局核实其处于法定休眠期后,通常会在此后年度暂停向其发放利得税报税表。若由于系统周期原因偶然收到税表,法定秘书亦可凭《公司条例》第447条休眠证明直接回函税局说明情况,合法申请免除财务报表呈交。
维度二:法定核数审计(CPA Statutory Audit)执行标准
这直接回答了前述核心自然问句——“香港公司没有业务要审计吗?”
答案是:处于“事实无业务”状态的活跃公司,必须要做审计!根据香港《公司条例》第379至387条,只要公司处于Active状态,其董事每年就负有法定义务在股东周年大会上呈交经执业会计师(CPA)核数的财务报表。即便全年度无营业额、无采购支出,执业核数师仍需按照香港审计准则(HKSAs),对公司的银行结单、期末资产负债状况(如实收资本、股东往来款)进行审计程序,并出具无营运审计报告(Inactive/Dormant CPA Statutory Audit Report)。这份报告是其合法申报税务与向监管机构证明财务清洁的唯一法定凭据。
唯有依《公司条例》第447条完成特别决议并向公司注册处申报生效的正式休眠公司,法律才明文豁免其编制财务报表、董事报告以及委聘核数师进行法定核数的义务。这也是法定休眠对处于长周期停滞公司而言,最具吸引力的法定减负条款。
维度三:周年申报表(NAR1)与商业登记证(BR)规管区别
许多企业将“年审”视为一个单一概念,实则香港公司的日常存续维保拆分为两个截然不同的监管部门与规管法例:
公司注册处(CR)管辖的周年申报表(NAR1):
依据香港《公司条例》第662条,事实无业务公司必须在每年公司成立周年之日后的42天内,向注册处交付NAR1表格,详列股东、董事及法定秘书变动并缴纳105港元注册规费。逾期交付将产生高额阶梯式罚款(最高可达3,480港元),甚至导致公司及每名责任人被检控。
相比之下,正式休眠公司依据《公司条例》第447(1)条,自休眠生效日起,全面免除交付周年申报表NAR1及相关年费的义务,且无需召开年度股东大会(AGM)。税务局商业登记署(IRD BR)管辖的商业登记证(BR):
关键红线:正式休眠绝不免除商业登记证(BR)续期!
这是企业最普遍的认知死角。根据香港法例第310章《商业登记条例》,任何在香港注册成立的公司,无论是否处于法定休眠状态,只要该法团法人资格持续存在,就必须每年按期更新商业登记证,并缴纳商业登记费及破产欠薪保障基金征费(目前规费每年按财政预算案动态调整,通常在2,000港元至2,200港元区间波动)。逾期未续领BR将直接面临最高5,000港元罚金及监禁一年的刑事追责。
维度四:法定休眠(Dormant)的准入资格与申请执行全流程
企业并非随时随地想休眠即可自行决定休眠,香港法例对申请准入设定了法定排他门槛与法定执行程序:
1. 不得申请休眠的特殊行业实体(排他清单):
根据《公司条例》第448条,属于下列类别的持牌与特定金融机构,严禁申请法定休眠:
依据香港《银行业条例》获认可的银行或接受存款机构;
依据《证券及期货条例》获发牌开展受规管活动的持牌法团(如券商、资管机构);
依据《保险业条例》获授权的保险人或保险中介;
依据《放债人条例》获发牌的放债主体;
公用事业受托人法团、强制性公积金核准受托人及联交所上市企业附属实体等。
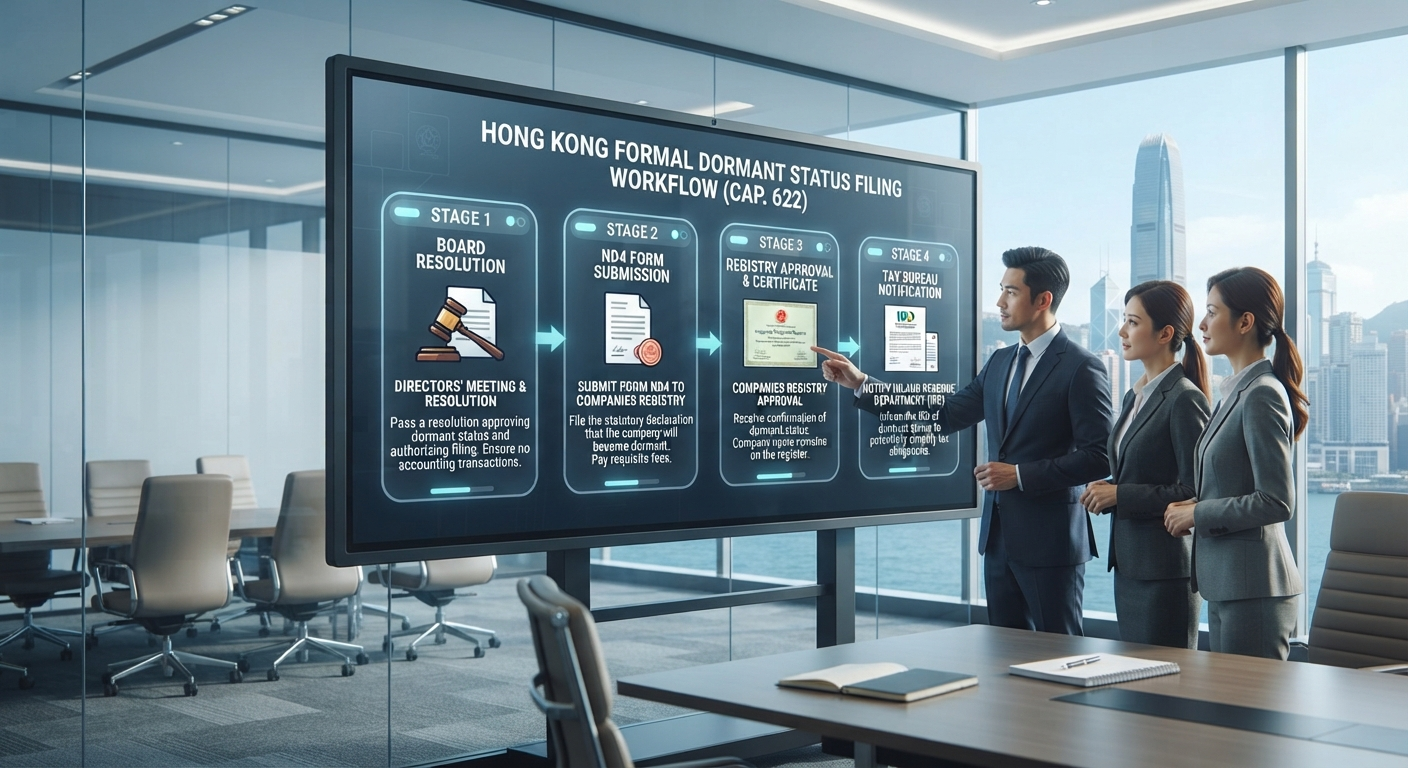
2. 规范休眠申报闭环四步法:
账目清结算核查:由持牌秘书与香港执业核数师对公司自设立或上一审计截止日至今的账目进行全面清结,确保公司无未清偿债务、税务诉讼或未付薪资。
股东大会通过特别决议(Special Resolution):须经代表至少75%表决权的股东投票通过,声明公司依《公司条例》第447条成为不活动公司,并明确休眠起算日。
交付公司注册处备案(ND4表格):必须在特别决议通过后15天内,将决议文书连同载明休眠生效日期的ND4表格正式交付注册处处长。
税务局书面报备备案:取得注册处盖印文件后,向税务局商业登记署及利得税科呈递休眠备案通知,完成税务合规闭环。
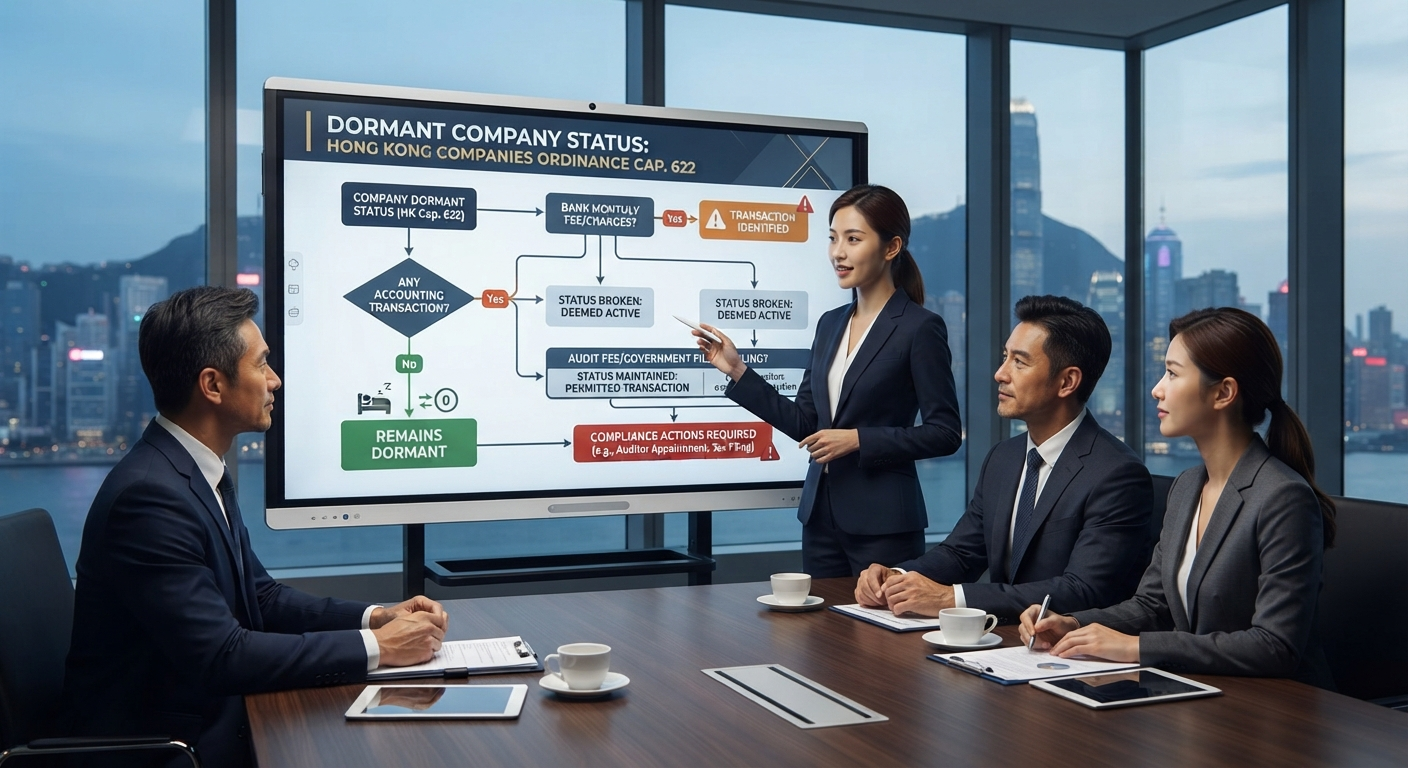
“会计交易”隐性雷区:休眠公司为何会瞬间被动失效?
在跨境合规实践中,许多企业通过中介代办了法定休眠,自以为高枕无忧,却在数年后收到公司注册处处长的合规质询函甚至传票。其核心根源在于触犯了香港公司法中极具杀伤力的概念——会计交易(Accounting Transaction)。
法条释义(香港法例第622章第373条及第447条):
“会计交易”指凡根据香港法例须计入公司会计记录的任何交易。法律明确规定:法定休眠公司一经发生任何会计交易,其休眠地位即告自动终止!
法律所界定的会计交易范围极其宽泛,但《公司条例》第447(6)条仅对两类交易给予除外豁免(即允许发生的非会计交易):其一是因支付法例规定必须支付的规费(如商业登记证官方规费、商标官费);其二是因发行股份以筹集设立所需资本。除此之外的任何资金或记账动作均被视为会计交易,从而击穿休眠外壳。
引发休眠瞬间失效的三大实务高发陷阱:
陷阱一:银行活期结息(即使仅0.01港元)
休眠公司若未提前注销或彻底冻结离岸银行账户,银行每个季度或半年度派发的微额利息,在会计学与审计学上均属于法团必须入账的利息收入。该笔利息结汇一旦进入银行结单,即构成法律意义上的会计交易,休眠状态于计息当秒瞬间被动失效!陷阱二:离岸银行每月自动扣减账户管理费(如150-500港元不等)
香港主流银行针对未达特定存款门槛的账户会定期自动扣除“小额账户服务月费”。该项扣费属于银行金融服务对价,绝对不属于法例豁免的政府法定规费,同样构成会计交易,直接击碎休眠地位。陷阱三:董事个人账户代缴代垫日常杂费并记入股东借款
某些创始人习惯使用私人账户支付海外服务器、年费、域名费等,并在账面上产生“其他应收款/应付款(Due to/from Director)”。只要产生跨主体记账往来,便无法维持法定的不活动状态。
被动失效的严重法律后果:若一家公司在会计交易发生后未主动向公司注册处申报恢复营业(Cessation of Dormancy),该公司实际上已非法脱离豁免保护。当税务局或注册处核查发现后,将追溯其在“隐性失效期间”所有未呈交的周年申报表(NAR1)并征收巨额迟滞罚款;更严重的是,核数师必须追溯重构历年完整账目进行追溯补审,重审与纠偏成本将呈数倍激增。
跨境出海企业联动断层:境内母公司ODI架构下的休眠反噬风险
深圳天承商务秘书在服务大湾区及全国跨境企业的实操中发现,许多企业盲目将香港附属公司置于休眠状态,往往未考虑其与中国境内母公司合规框架的深层绑定。在走出去合规生态中,海外子公司状态变动并非单一的离岸事项。
1. 穿透发改委、商务部与外汇局的监管网络
若该香港公司是境内母公司依法办理了ODI境外备案(获取了发改委境外投资备案凭证、商务部《企业境外投资证书》以及外管局银行外汇登记凭证),或者属于自然人合规搭建的37号文境外特殊目的公司(SPV),则该主体负有法定的境内外联动披露义务:
外汇局(SAFE)境外直接投资存量权益登记:每年上半年,境内母公司必须通过资本项目信息系统,向外汇局及属地经办银行报送上一年度境外直接投资存量权益数据,该报送强制要求提交经核数或经确认的境外投资标的财务报表及资产运营数据。若香港标的公司休眠且无法出具财务记录,将直接导致境内外汇存量权益登记受阻,境内企业外汇账户面临被外管局直接降级锁死(无法购付汇)。
商务部(MOFCOM)境外投资统计月报与年报:商务部境外投资管理系统要求按期报送境外实体运营现状。长期标注休眠或零运营将引发商务监管问询,一旦被认定为“境外实体实质性停业但未依法注销”,境内母公司将被责令限期整改,阻碍后续后续增资或新设项目的审批进程。
2. 离岸银行公户的“保号”悖论
当前香港一线主流银行(汇丰、渣打、中银香港、中信国际等)对非居民企业公户开户审核门槛高昂。企业若因暂时无业务而将香港主体申请休眠,根据反洗钱合规准则,银行系统将立即对休眠公司账户实施只收不付甚至强制注销处置。未来一旦境外新业务重启需要恢复营业,不仅要在公司注册处办理繁琐的激活手续,而且重新申请开立香港公司离岸公户的审核周期长达数月,甚至面临被拒风险。
因此,对于跨境投资与外贸出海企业,天承合规专家明确建议:若香港主体挂钩了境内ODI外汇通道,或留存有高门槛的境外银行大额公户,绝不宜轻率申请法定休眠,而应采用“事实无业务 + 执业CPA出具轻量级无营运审计报告”的合规维保方案,确保持续处于Active合规在营序列。
企业生命周期抉择模型:事实维持、法定休眠还是直接注销?
面对业务长期停滞,企业究竟该如何从事实维持、法定休眠与申请注销三条路径中做出最优决策?深圳天承商务秘书总结出如下三维评估漏斗,帮助企业决策者平衡法规风险、重置成本与资金通路:
| 决策考量要素 | 路径 A:事实维持(无营运审计) | 路径 B:法定休眠(Dormant) | 路径 C:依法申请撤销注册(注销) |
|---|---|---|---|
| 适合企业画像 | 计划在1-2年内重启业务;拥有高门槛银行账户;关联境内ODI备案通道或拥有在续知识产权。 | 仅为长期保留公司名号/特定商标;银行公户已注销且无任何资金往来;无境内外汇备案联动制约。 | 海外项目彻底终结;未来不再使用该主体与名称;已结清所有债务债权且账目审计完结。 |
| 法定维护成本 | 中等(商业登记费 + NAR1规费 + 秘书费 + 持牌核数师无营运审计费)。 | 极低(每年仅须支付商业登记费 + 法定注册地址与秘书托管费,免除审计与NAR1)。 | 一次性清算退出成本(申请税务不反对通知书及注销登记费,后续维保成本为零)。 |
| 业务重启响应时效 | 即时响应。签署合同、接收海外外汇电汇无任何行政阻碍,公户无缝调用。 | 存在周期阻隔。需先召开股东会通过决议,向CR交付ND4恢复营业,并重开银行账户(需耗时1-3个月)。 | 无法直接重启。法人资格消灭,如需开展新业务必须重新办理公司设立。 |
| 境内合规适配度 | 极高。完整出具核数报告,外管存量权益登记与商务部年报顺畅通过。 | 需提前筹划。需在境内外管及商务系统按不活动实体报备,需防范外管通报。 | 需联动办理。必须同步在发改委、商务部办理ODI注销清算备案,资金合法调回。 |
依托持牌TCSP公信力:深圳天承秘书如何护航深港商事合规全流程
无论选择何种合规路径,离岸企业管理绝非简单的文书代跑,而是涉及跨法域法律、财税审计与银行监管的系统性工程。深圳天承商务秘书有限公司与其在港全资实体香港天承秘书(Tinon Secretarial Limited),作为大湾区领先的涉外商事合规与出海架构服务商,凭借深厚的跨境实务积淀,为中国跨境出海企业筑造坚不可摧的合规防线:
正规持牌TCSP牌照信誉保障:
天承正式持有香港公司注册处颁发的信托或公司服务提供者牌照(TCSP License No.: TC009108),受香港反洗钱及打击恐怖分子资金筹集法规(AMLO)严格监管,具备深港两地双重正规运营实体,绝非缺乏抗风险能力的一般转包中介。执业核数师与合规专家无缝直联:
天承跨国顾问团队百余名专业人员,深港双城每日驻场直办。审计业务由持有香港会计及财务汇报局(AFRC)执业许可的香港资深注册核数师(CPA)严格把关,在营核数、无营运轻量审计或休眠决议交接皆由自营团队直接出具法定底稿,杜绝监管信息差与隐性雷区。深港跨境涉外全生命周期支持:
天承不仅提供香港及全球主流法域的离岸公司注册、海外公司注册及全球各司法管辖区架构搭建,更为中国企业量身提供从境内商务部/发改委ODI境外备案、银行离岸账户开设/解冻、法定休眠报备到破产注销的全闭环服务。坚持“一口价”透明规范服务:
拒绝业内普遍存在的“低价获客、层层加收”乱象,天承全线业务均提供清晰明确的一揽子明码标价方案,无任何隐形增项,严格签署保密协议(NDA),保障出海商业隐私。
需要办理海外公司注册、香港银行开户或境外投资ODI合规备案?
深圳天承秘书持有香港TCSP牌照(TC009108),深港两地实体执业团队为您提供离岸合规架构搭建、大额合规资金跨境出境、海外银行视频开户及国际财税合规一站式闭环支持。
深港双城协同:深港持牌合规专家全程一对一跟进,提供定制化架构方案
全流程安全闭环:发改委/商务部/外汇局全套ODI审批与香港执业核数师审计直联
透明规范一费制:全流程明码标价无隐性费用,严格签署保密协议