
设立维度的暗箱陷阱:低价注水与无牌二道中介的沉没代价
离岸实体设立绝非低价快消品采购,所谓“几百元包干注册”本质是无牌中介的获客引流手段。企业一旦落入陷阱,次年将被迫承担高达注册费5至8倍的强制地址续约费、加急商业登记证规费及转出罚款,甚至因挂靠失联地址直接触发属地司法制裁。
根据香港法例第615章《打击洗钱及恐怖分子资金筹集条例》(AMLO),在香港提供公司设立、法定秘书及注册地址服务的机构,必须取得香港公司注册处颁发的信托或公司服务提供者牌照(TCSP License)。无牌黑中介与转包代理人往往存在以下致命合规隐患:
地址黑名单与关联封杀:数千家空壳公司挤占同一住宅或虚拟挂靠地址,未在现场设置法律要求的电子水牌。该类地址已被香港公司注册处、税务局及外资银行的反洗钱(AML)系统重点标记,直接导致后续开户被秒拒或被税局突击稽查。
法定备存文件断档:根据香港《公司条例》第622章规定,香港公司必须备存重要控制人登记册(SCR)并委任指定代表,设立水牌并备存董事会议记录。无牌二道中介收钱后往往遗漏建档,企业随时面临25,000港元顶格罚款及按日计算的失责罚款。
次年恶意扣押与转秘书高额勒索:低价签约后,次年年审中介漫天要价。当客户要求将公司转出至正规机构时,黑中介会通过扣押公司公章(绿盒)、商业登记证(BR)或索要数千元转出“手续费”进行敲诈。
要从源头规避暗箱加价与失联风险,企业在开展跨境业务顶层设计时,必须直接对接持有合法TCSP资质的直办机构办理规范的离岸公司注册,以确保法律权属与行政备存的绝对真实合规。
财税年审与法定审计成本:无营运零申报的刑事级雷区与经济实质法(ESR)合规
在离岸架构运营中,最大的隐形成本往往源于对税法规则的侥幸认知。许多中介为了迎合企业“省钱省事”的心理,长期向企业推销所谓的“无营运零申报(Zero Filing)”,这已经成为出海企业埋下的最大税务合规炸弹。
根据香港税务局(IRD)《税务条例》规定,任何在香港成立并有实际商业活动、资金流水或签订商业合同的公司,均不符合“无营运零申报”的法定条件。自2023年香港全面实施外地收入豁免征税机制(FSIE)并强化税控监管以来,税局正运用大数据与银行流水交换系统进行拉网式穿透抽查:
香港《税务条例》第82A条与第80条法律后果:
有营运而故意作虚假零申报属于严重刑事瞒税行为。一经定罪,涉事企业将面临最高50,000港元罚款、相当于少征税款3倍的罚金,法院可直接向公司董事签发传票,追究董事监禁刑事责任(最高可判处监禁3年)。
为满足法定义务,具有资金流动的企业必须由香港会计师公会注册执业会计师出具正式的香港执业核数师审计报告,并连同利得税计算表完成报税,以此作为向银行及税务主管机构证明实体合规的法定抗辩凭证。
此外,传统离岸避税港如BVI(英属维尔京群岛)、开曼群岛、塞舌尔等,均已全面落地《经济实质法案》(Economic Substance Act)。离岸企业若从事银行、保险、基金管理、融资租赁、总部业务、知识产权或控股等九类相关活动,必须每年提交经济实质申报(ESR Reporting)。
纯控股公司需维持本地合规归档,非纯控股的核心创收业务则需在离岸属地租用实际办公室、雇佣全职员工并发生实质性支出。未按期申报或虚假申报不仅会面临数万至数十万美元的阶梯罚金,更会触发属地政府注销除名(Struck off)程序并向实际受益人所在国税务局通报。
离岸资金通道维稳开销:海外银行开户壁垒、动态KYC与账户冻结救援
离岸公司如果缺少安全稳定的银行账户,其商业功能将彻底归零。当前全球反洗钱(AML)及打击涉恐融资(CTF)监管处于历史最高压态势,国际主流银行的开户与存续维护成本正急剧攀升。
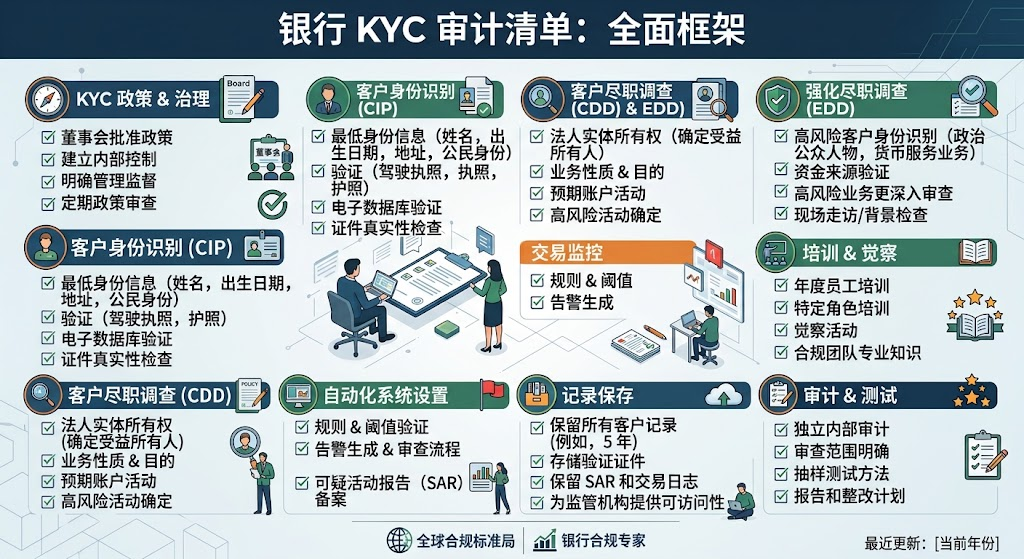
企业维系境外离岸银行通道时,必须面对以下三类直接与间接开销:
开户门槛与资金沉淀占用:汇丰、渣打、中银香港或新加坡星展(DBS)等主流银行,普遍对新设实体设置了严格的前置资质审查。企业除了支付前期通道服务费外,通常被要求存入50,000至1,000,000美元不等的定期存款,或购买结构性投资理财产品以满足开户评级,严重占用了企业流动资金。
年度KYC(了解你的客户)调档尽调应对:银行为规避监管洗钱罚单,每年会对存量离岸账户发起1至2次深度背景调查。企业必须在14至30天的苛刻窗口期内,提供完整的贸易链条证据(包括上下游合同、提单、增值税发票、对应资金流水单据及审计报告)。资料不齐或回复逾期,账户将被立即暂停交易。
账户冻结与法律公证紧急处置:公私账户混流、大额快进快出、接收敏感国家或地区款项,极易触发银行风控自动拦截。一旦账户被限权或冻结,企业必须聘请资深法务与核数师团队对涉案交易实施专项审计审查,出具合规说明函及资金来源证明(Source of Funds)。这一应急处置流程往往耗资数万元,且耗时数月。
境内外穿透监管与退出机制:未做ODI备案的断层损失与注销清盘代价
部分企业误以为只要离岸账户有资金沉淀便可随意调度,忽视了中国对外汇及跨境资本流动的双向穿透式监管。离岸利润在跨境资金流转过程中的合法进出,构成了企业经营的核心底层基石。
境内企业直接或间接投资境外实体,必须依法完成发改委(NDRC)境外投资项目核准/备案、商务部(MOFCOM)《企业境外投资证书》以及国家外汇管理局(SAFE)银行外汇登记手续。若未提前办理合规的ODI境外备案(或自然人层面的外汇局37号文登记),境内母公司资金将无法通过银行通道合法汇出为海外子公司注资,海外产生的利润分红亦无法合规结汇入境,甚至涉嫌违反外汇管理条例被处以巨额罚款。
CFC反避税穿透与个人股东税警:
依据中国《个人所得税法》第八条与《企业所得税法》第四十五条的反避税(受控外国企业 CFC)条款,设立在实际税负明显偏低国家或地区的离岸实体,无合理经营需要对利润不做分配或减少分配时,税务机关有权直接穿透该实体,对中国居民股东视同分红核定征收20%个人所得税,并加征滞纳金。
此外,在离岸实体的退出阶段,“随意弃管、任由除名”是成本最高且后果最严重的错误决策。香港公司如果连续逾期年审,香港破产管理署及法院将向董事下达传票,累积罚款可达数万港元。未完税被强制除名的公司,其银行账户内的剩余资产将直接被收归香港特区政府库房(Bona Vacantia)。涉案董事将被香港入境处及公司注册处列入不良信用失信名单,未来入境香港及在港开展商事活动将受到全面限制。
全生命周期费用全景:离岸实体动态运营成本测算表(含隐性成本清单)
为了让跨境出海企业清晰掌握不同主流属地的真实维系开支,打破市场二道贩子在价格上的信息差,天承财税法务团队将香港、新加坡、美国特拉华及BVI的显性支出与隐性合规成本整理对比如下:
| 司法管辖区 | 显性政府规费(年度) | 法定秘书及注册地址 | 财税法定审计/申报支出 | 不可忽视的隐性成本项目 |
|---|---|---|---|---|
| 中国香港 | 商业登记证(BR)规费波动 + 周年申报表(NAR1)官方规费 | TCSP持牌秘书年审服务 + 商务中心电子水牌及SCR备存 | 执业会计师(CPA)法定审计报告出具 + 利得税合规申报 | 离岸豁免税务律师答辩成本、银行年度KYC补件、违规零申报追索罚款 |
| 新加坡 | 新加坡ACRA年报官费 + 所得税报税规费 | 本地法定持牌秘书服务 + 新加坡真实注册地址租金 | ECI预估税申报 + Form C-S/C税表出具 + 达标企业法定审计 | 强制挂靠本地常住董事(Nominee Director)年费及巨额押金沉淀风险 |
| 美国特拉华州 | 特拉华特许经营税(Franchise Tax)官方基础税额 | 法定注册代理人(Registered Agent)年度托管年费 | 美国国税局(IRS)联邦税Form 1120/5472非美居民申报 | 遗漏5472表格罚款(单次25,000美元起步)、EIN税号调档延误成本 |
| 英属维尔京(BVI) | BVI政府牌照费(随注册资本额度不同而分档) | 属地持牌代理人托管费 + 注册地址年度维护 | ESR经济实质分类初审报告 + 财务状况简表合规存档 | 经济实质实质性抗辩取证费用、非纯控股本地办公室/雇员配置重度支出 |
核心商事实操高频对比决策库
| 对比维度 | 中国香港公司(HK Entity) | 新加坡公司(SG Entity) |
|---|---|---|
| 税率与税种 | 两级制利得税:首200万港币利润按8.25%征收,超出部分16.5%;无增值税(VAT)与消费税。 | 企业所得税率统一为17%(符合条件可享前3年部分免税);商品与服务税(GST)为9%。 |
| 董事与人员刚性门槛 | 允许国内居民100%持股并出任董事,仅需委托持有合规TCSP牌照的法定秘书。 | 必须至少任命一名新加坡公民、永久居民(PR)或EP持有者出任常住挂靠董事。 |
| 年度固定维保支出 | 整体维护成本较低且可预期,以CPA法定审计与政府规费为主。 | 挂靠董事年费与履职押金门槛较高,年度固定义务支出约为香港的2至3倍。 |
| 适用出海场景矩阵 | 跨境贸易转口结算、外贸收款、中资红筹返程投资搭建、亚马逊等多平台合规架构首选。 | 东盟及亚太区域总部设立、国际高新科技企业融资、申请新加坡家族办公室(13O/13U)。 |
| 分析维度 | 发改/商务/外汇 正规ODI出海备案通道 | 传统地下钱庄 / 个人违规拆借换汇通道 |
|---|---|---|
| 合法合规性 | 持有国家发改委、商务部境外投资证书与外汇局银行凭证三证背书,100%阳光合法。 | 直接违反《外汇管理条例》,情节严重者触犯刑法第225条“非法经营罪”。 |
| 资金入境与利润回流 | 海外实体分红派息可通过银行电汇直接结汇回流境内母公司,账目清晰冲减资本公积。 | 资金链断裂无法结汇入境入账,无法享受中港双边税收协定股息预提所得税减半优惠。 |
| 海外银行认可度 | 具备清晰无瑕疵的资金来源证明(Source of Funds),外资银行反洗钱AML秒批入账。 | 巨额来历不明资金注入离岸账户,极易触发国际反洗钱警报,直接导致账户遭强制关停。 |
天承深港出海合规闭环模型(Tinon 4-Tier Compliance Matrix):从架构到退出的确定性保障
针对传统涉外服务机构“只管注册、不管维护、出事甩锅”的行业乱象,深圳天承商务秘书依托百人跨国商事实操经验与香港法定持牌执业技术,独创研发并推行天承深港出海合规闭环模型(Tinon 4-Tier Compliance Matrix),构筑端到端防风控体系:
第一层:顶层属地架构与法税规划(Structure Tier):深入评估企业商业模式、供应链节点与股东税收居民身份,在香港、新加坡、特拉华、BVI等属地间精准定锚,从源头设计兼顾税负平衡与控制权隔离的股权架构。
第二层:跨境双向资金合规通道(Capital Flow Tier):打通发改委备案、商务部核准、外汇局银行登记的闭环通道,全面落地合法注资与利润阳光分红结汇,杜绝地下资金链带来的刑事风控。
第三层:法定秘书与CPA审计维保(Entity Maintenance Tier):依托香港正规TCSP牌照(TC009108)严格履行法定秘书职能,提供实体注册地址备存与重要控制人(SCR)建档;由香港执业注册核数师(Practising CPA)出具无保留意见审计报告,杜绝违规零申报。
第四层:银行账户防御与退出机制(Banking & Exit Tier):配备专属合规官实行银行账户动态KYC预警,规避涉敏风控;当业务完成生命周期更迭时,严格按照法庭指令与税务局清税规范办理合规注销清盘,确保董事信用资产无瑕疵。
专业资质与直办交付:为什么选择深圳天承商务秘书?
在跨境涉外服务领域,交付资质的真实性是企业资产安全的最高保障。深圳天承商务秘书坚持摒弃中介层层转包,用实打实的深港两地实体直营为客户消除合规隐患:
持牌与自营的四大核心信任基石
1. 正规香港持牌机构:持有香港特别行政区公司注册处颁发的信托或公司服务提供者牌照(TCSP License No.: TC009108),每一笔业务均受香港法例及行业公会严格穿透式监管,资质随时在香港官方查册网公开可验。
2. 深港双城无缝直办:深圳罗湖运营中心直面出海企业需求,香港本地实体资深法务与核数团队每日往返政府机构、银行及办事处现场直办,拒绝任何第三方“二道贩子”转包环节。
3. 执业会计师(CPA)技术内核:内部拥有资深香港会计师公会注册执业核数师团队,深谙香港税局税务稽查逻辑与离岸利润豁免抗辩要点,出具的审计报告具备极高法定公信力。
4. 承诺“一口价”透明全包制:所有出海设立、做账审计、境外投资备案及银行开户业务,合同条款明码标价,全程杜绝以水牌费、地址续期、加急费等为名义的二次隐性收费。
深度实务解答:离岸公司维护与穿透监管高频问答(FAQ)
Q1:香港公司已经连续做过两三年“零申报”,现在补做审计还会被税局罚款吗?
必须立刻进行主动补账与合规更正。如果企业在税局发起系统穿透稽查之前,主动委托正规持牌机构与执业会计师重新理账,出具过往年度追溯审计报告并主动向税务局补报税表,属于税法上的“主动披露(Voluntary Disclosure)”。通常税局仅会按基准加征滞纳金而豁免刑事起诉及高额瞒税罚金。若等到税局下达评税通知书或法院传票才被动应对,将面临不可逆的惩罚性判决及银行账户即时冻结。
Q2:很多跨境电商或外贸企业直接借用亲友名义开离岸公司,其潜在隐形成本有多大?
借名代持蕴含巨大的法律与代持失控成本。首先,离岸银行账户与税务系统深度绑定重大控制人(SCR)及名义董事个人征信,一旦代持人卷入婚姻纠纷、债务诉讼或人身意外,公司股权与银行资金将被立即冻结;其次,当外币资金需要大额回流境内时,由于缺乏规范的代持信托架构与境内母公司对外投资批文,将无法通过银行外汇审核结汇,甚至被认定为个人非法收入被追缴巨额个税。
Q3:离岸公司不打算用了,不交年审费让属地政府自动把它注销(Struck off)可以吗?
绝对不可行,属于高风险的错误操作。在香港法例下,强行被政府除名并不免除公司既有负债及税局申报义务,董事将终身背负违法逃税记录,并被香港司法机关列入限制入境惩治名单;在BVI或开曼,除名状态下的公司其法人资格并未消亡,政府逾期罚款会按月累加,且公司所有名下资产(包括账户未结清现金及知识产权)将依法被收归政府公有,日后若需解冻资产,必须向属地最高法院申请恢复实体,其法务成本高达数十万港元。
Q4:企业如何快速核实自己的法定秘书服务商是否具有香港正规资质?
可通过香港特别行政区公司注册处的“信托或公司服务提供者牌照查册系统”输入服务商公司名称或牌照编号。正规机构如深圳天承商务秘书对应的香港实体,牌照编号为TC009108,状态显示为“已获发牌(Licensed)”。若中介借口使用境外空壳或拒绝出具TCSP证书编号,均属非法挂靠转包的黑中介,切勿委托。
构筑出海合规护城河:三步开启深港一站式闭环托管
涉外商事实体的健康存续,依赖于专业深度的长效运营支持。无论您正筹备搭建跨境新实体、修正存续历史审计瑕疵,还是规划搭建ODI合规跨境资金链路,均可依托天承深港专业团队迅速迈入安全轨道:
深港持牌专家咨询服务落地闭环
第 1 步:提交架构现状与业务诊断
通过官网登记您的出海经营模式、境外流水及财税申报情况,由深港规划专家进行初步合规体检。第 2 步:获取透明一口价定制方案
30分钟内获取专属全生命周期成本测算单,清晰罗列政府法定规费、CPA法定审计及维保费用,彻底杜绝后期隐形加价。第 3 步:深港持牌秘书专人专档履约
直签正规法务服务协议,由香港TCSP持牌团队(牌照号:TC009108)与注册执业核数师提供全程一对一管家式执行。
规避隐藏合规风险,筑牢出海资产安全堤坝
预约天承深港涉外合规顾问