
1. 穿透式定义:英国VAT核心实体与境外经营者 (NETP) 判定法则
在全球跨境电商税务透明化与多边信息交换体系深化的背景下,英国税务海关总署(HMRC)对涉外商事主体的税务监管已由过去的“形式审查”全面转向“穿透式实质审查”。针对跨境卖家和出海企业而言,进行英国VAT触发判断境外经营者是确立财税合规基线的首要步骤。
根据英国《1994年增值税法案》(Value Added Tax Act 1994, 简称 VATA 1994)附表1A以及HMRC官方指引《VAT Notice 700/1: Should I be registered for VAT?》,境外经营者(Non-Established Taxable Person, 简称 NETP)具有明确且排他的法律定义:
NETP法定定义:任何在英国境内发生应税供货(Taxable Supplies),但在英国既没有业务设立(Business Establishment),也没有固定机构(Fixed Establishment)的自然人、合伙企业或法人实体。若为公司法人,其通常居住地在英国境外,或其公司注册成立地在英国境外且未在英国建立实质固定机构。
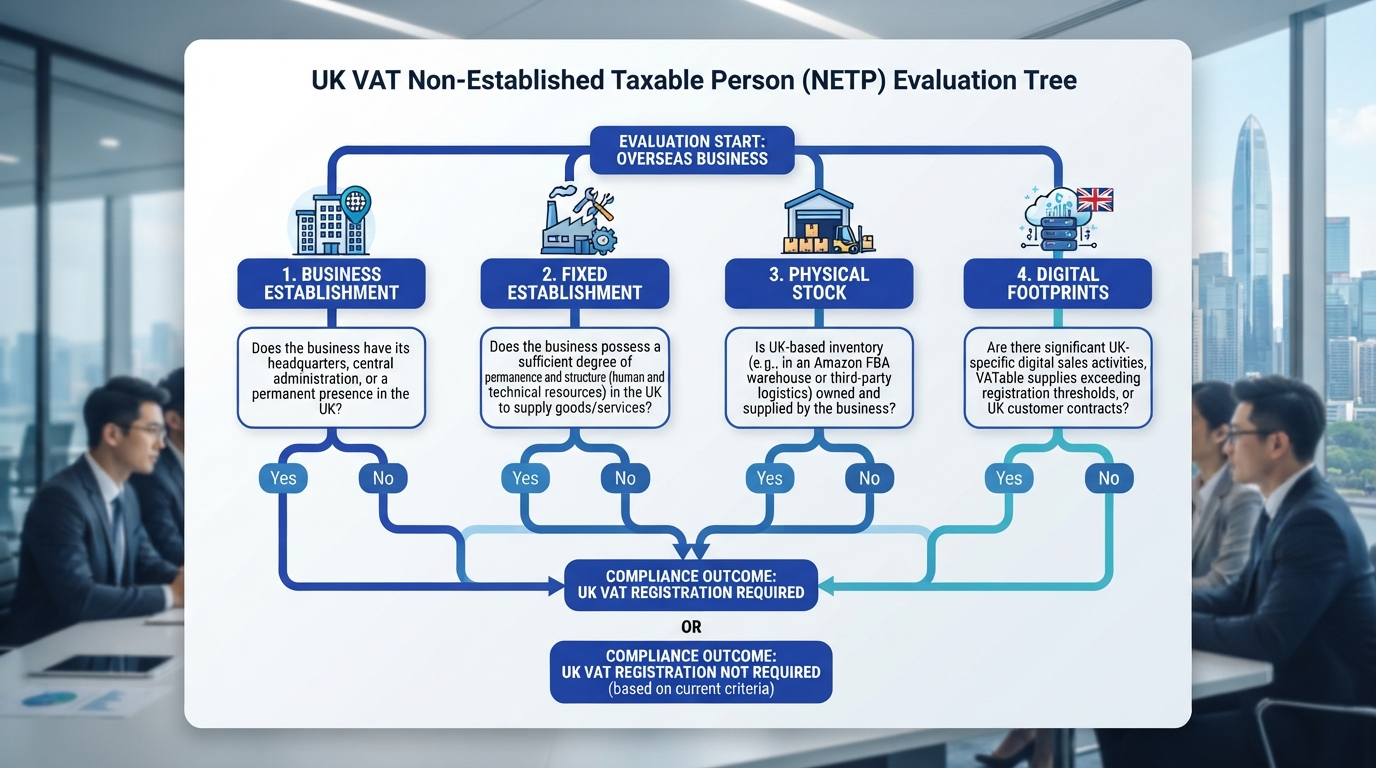
为精准判定主体性质,深圳天承商务秘书(香港TCSP持牌人:TC009108)涉外商事法务专家组归纳出NETP实质测试四维判定基准:
| 审查判定维度 | 法定核验要素与证据链 | HMRC穿透认定结论 |
|---|---|---|
| 1. 法定管理与决策中心 (Central Management & Control) | 穿透审查董事常住地、董事会召开地点、重大商业合同签署地及公司章程执行路径。 | 若英国公司董事为中国籍且长期居住境内,实际经营控制权发生于境外,直接判定为无本地设立。 |
| 2. 实质性营业场所 (Fixed Establishment) | 核查在英是否拥有具备充足人力(本地雇员)与技术资源(实体设施、独立办公场地)的稳定机构。 | 单纯租用挂靠注册地址、虚拟秘书信箱或集中转运仓,依法不构成固定机构,定性为NETP。 |
| 3. 供应链与物理库存 (Physical Inventory State) | 追溯货物进口清关主体(IOR)、本地仓储(FBA/第三方海外仓)入库记录及物理所有权归属。 | 货物在英国本地存放待售,无论注册何地公司,所有权人如无本地实质,均触发NETP纳税规范。 |
| 4. 数字化经营轨迹 (Digital Footprint) | 交叉比对电商平台店铺后台登录IP、ERP系统托管地、本地Sort Code实体银行流水结算路径。 | 日常运营轨迹均在境外、资金最终结汇至境外账户的,形式上的本土公司均被穿透归类为NETP。 |
2. £90,000免税门槛深度穿透:海外公司与本土公司的本质分水岭
在涉外财税咨询实务中,最具普遍性且极具破坏力的认知误区莫过于:“£90,000门槛适用于海外公司吗?”
结论明确且具有强制法律效力:£90,000免税起征点(VAT Registration Threshold)绝对不适用于海外公司及任何被判定为NETP的经营者。
根据英国预算案法律修订,自2024年4月1日起,英国本土企业的强制注册VAT起征门槛从£85,000微调上升至£90,000,该免税标准在2026年继续保持有效。但必须清醒认识到:该门槛是英国法律为本土小型微利实体设立的排他性税收扶持机制。
《VATA 1994》核心法条对比穿透
本土实体(UK Established Business):适用“滚动12个月(Rolling 12 Months)”核算制。仅在过去12个月内应税销售额累计超过£90,000,或预计未来30天内将突破该额度时,才强制要求在30天内向HMRC申请税号。未达门槛前享受合法免予注册待遇。
境外经营者(NETP / 海外公司):起征门槛严格为 0 英镑(Nil Threshold)。一旦非英国本土实体在英国境内仓储货物,或预备发生第一笔英国本土交付的应税交易,必须在首笔应税交易发生前或发生之日即刻申请英国公司VAT注册。根本不存在任何£90,000的宽限额度。
部分机构误导卖家借由注册空壳英国公司(没有实质运营的“Paper Company”)套用£90,000免税额度避税。自2021年英国脱欧电商增值税改革及2024-2026年HMRC系统全面升级以来,英国税法对“设立”的判定已从工商注册登记形式(Place of Incorporation)完全转向实际管理机构与经济实质所在地。只要公司在英无真实雇员与固定经营场所,哪怕持有英国企业代码(CRN),税法地位直接锁定为NETP,起征点强制定为£0。
3. 全场景拆解:四大出海商业模式下的英国VAT触发研判逻辑
不同出海商业模式下的货权转移节点与物流链路存在显著差异,直接决定了VAT的触发时点、纳税主体及申报责任归属。天承秘书专家组针对中国企业出海的核心贸易形态展开实务解构: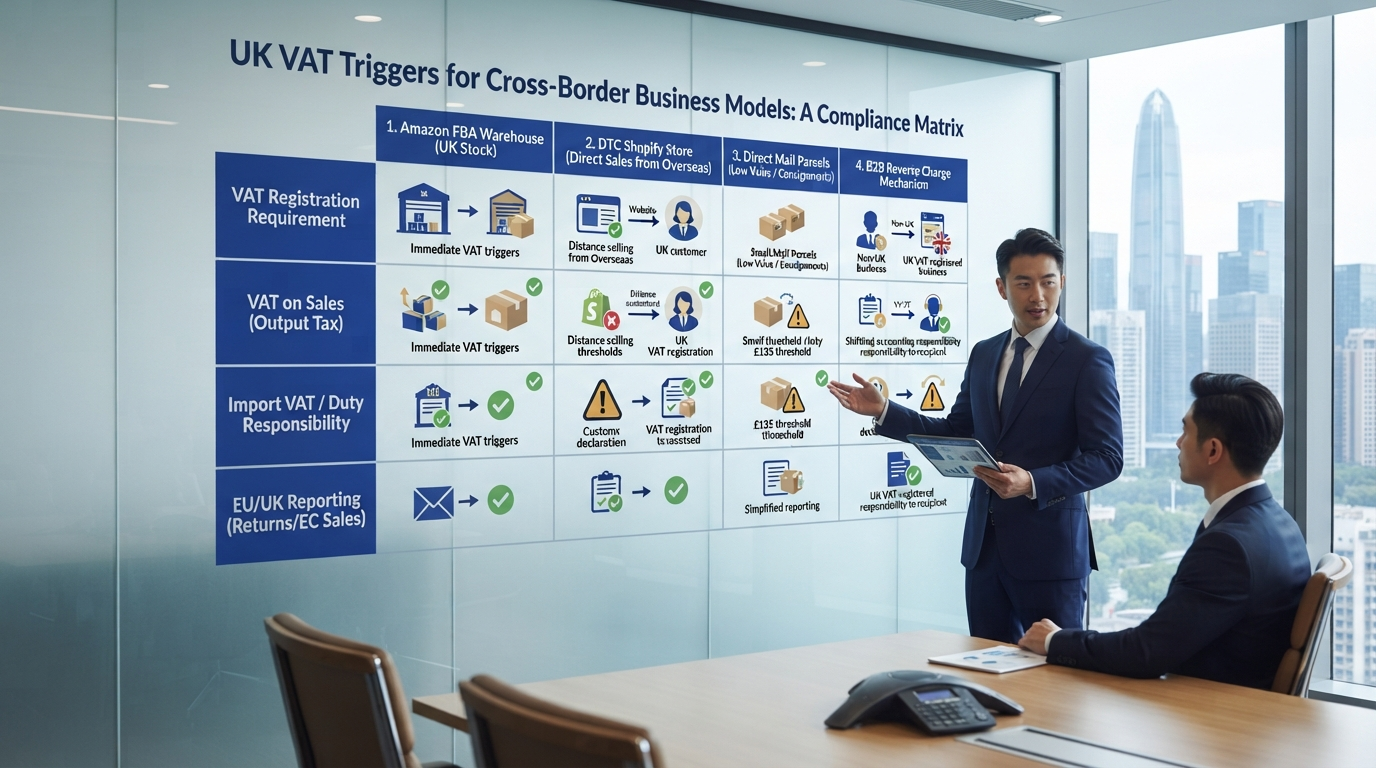
场景一:跨境电商平台(Amazon / eBay / TikTok Shop)+ FBA / 本地海外仓
业务实质:货物先行大宗海运或空运进入英国海关,完税或通过延期机制进入亚马逊FBA仓或第三方海外仓,出单后直接从英国境内仓库调拨配送至本地消费者。
VAT触发结论:货物物理存放在英国的一瞬间,即构成境外经营者在英拥有可供支配的库存,立即触发强制英国公司VAT注册义务。
代扣代缴与申报:根据在线电商平台(OMP)连带增值税法规,B2C订单由平台在结算端直接按20%代扣代缴。但企业绝非因此免于注册——卖家必须以自身名义注册获取VAT税号并绑定后台,否则平台将依法封锁仓储入库权限;同时,企业须每季度依法向HMRC提交实际进项与零销售额纳税申报表(Nil Return)。
场景二:独立站(Shopify / WooCommerce / 自建DTC商城)+ 海外仓履约
业务实质:出海品牌自建流量入口,通过Stripe、PayPal或离岸银行通道收款,货物通过本地仓储快速履约英国终端客群。
VAT触发结论:由于脱离了第三方OMP平台的代扣代缴保护伞,企业自身直接扮演法定纳税人角色。触发门槛为£0,首笔境内发货销售即产生20%销项增值税。
合规风险要点:独立站卖家需全额自主向HMRC核算、申报并缴纳销项VAT,同时可抵扣合规进口环节的进项VAT(Import VAT)。若未注册即开展本地发货,将构成重大偷漏税指控,直接波及境内资金回流通道与Stripe等收单账户冻结。
场景三:跨境包裹直邮(国内直发英国终端消费者)
业务实质:不设本地库存,消费者下单后直接以航空小包从深圳、广州或香港直邮至英国买家手中。此模式以135英镑为法定分界岭:
货值 ≤ £135(低货值货物):免征进口关税,但取消进口增值税豁免。销售方(或促成销售的独立站主体)必须在HMRC注册VAT税号,并在销售点(Point of Sale)向买家加收20%销项增值税,按季度集中汇缴HMRC。
货值 > £135:在英国进口清关环节正常征收进口关税与进口增值税。若采用DDP(完税后交货)条款由卖方承担税费,卖方仍须注册自身VAT号以办理规范抵扣;若采用DDU条款由买家自理税费,卖方虽无即时英国VAT注册义务,但极易造成终端交付阻滞与退件损耗。
场景四:跨境大宗B2B货物贸易与服务交付
业务实质:海外实体直接向英国本土增值税注册企业交付工业品、原料或提供跨境技术咨询与数字服务。
货物交付:英国企业客户作为清关进口商(Importer of Record),直接承担海关关税与进项税,或通过英国海关PVA(Postponed VAT Accounting,进口增值税递延)在其增值税报表内自行核算。海外供货商不触发在英VAT注册。
服务与数字化履约:遵循反向征税机制(Reverse Charge)。海外供应商出具发票时注明“Reverse charge: customer to account for VAT to HMRC”,由英国本土企业客户自行在其申报中计算销项并同额申请抵扣。海外企业必须妥善留存英国客户的有效VAT及EORI税号凭据以备税务倒查。
4. 合规监管穿透与暴雷救济:虚假本土挂靠地址稽查与滞纳金抗辩策略
近两年来,大量企图通过“挂靠英国秘书地址+离岸代持董事”伪装成本土公司的中国卖家,遭遇了HMRC与平台的集中穿透清算。此举不仅无法享受£90,000免税额度,更将招致多重法律制裁:
| 稽查与穿透手段 | HMRC与跨境电商平台联动态势 | 跨境经营主体法律后果 |
|---|---|---|
| 挂靠地址黑名单库 | HMRC系统收录了全英超过10,000个商业秘书与虚拟信箱地址。若同一地址注册数百家公司但无实际雇员,系统自动打上高风险标签。 | 直接撤销本土设立判定,强制更正为NETP税法身份。 |
| 平台连带清算责任 (Joint & Several Liability) | 根据英国增值税法案第77B条,若平台未对未合规注册的卖家执行有效税收监控,HMRC将向平台追缴全部未缴税款。 | 亚马逊等平台从店铺资金池追溯补扣历史全额20%增值税,并即时冻结账户资产。 |
| 未及时通知重罚 (Failure to Notify) | 针对虚假申报为本土实体、蓄意规避NETP即时注册义务的行为,定性为“蓄意隐瞒(Deliberate and Concealed)”。 | 除补缴全部税款本金外,加处补税额30%至100%的高额滞纳金与罚金。 |
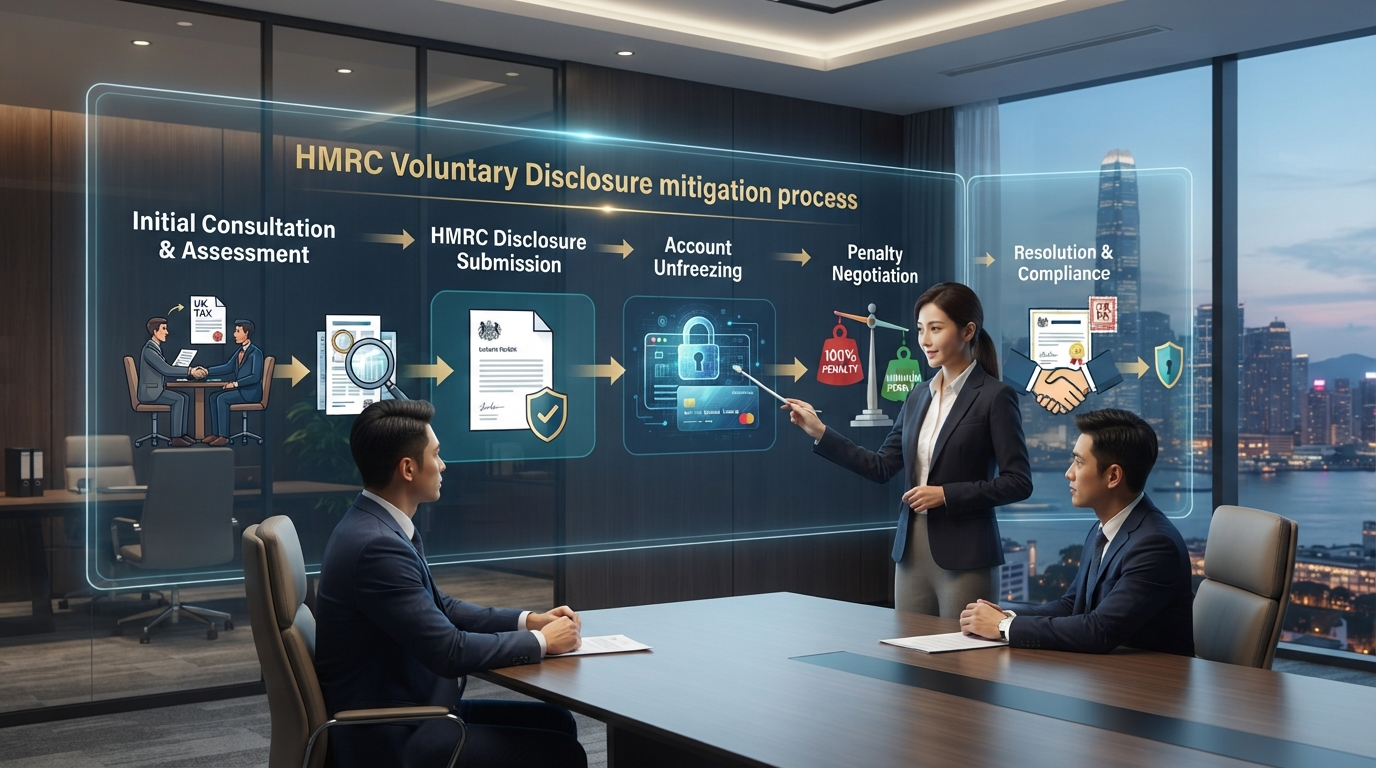
天承实战应对:遭遇HMRC穿透稽查的三阶救济抗辩机制
第一阶段:主动披露(HMRC Voluntary Disclosure)抢占时机
若发现企业已被平台预警或存在未合规注册历史,切忌盲目注销公司弃号。天承涉外财税团队可通过HMRC官方数字披露服务(Digital Disclosure Service, DDS)发起非受迫性主动披露(Unprompted Disclosure)。依照税局执法细则,主动坦白历史未缴行为可依法将罚金基准由蓄意瞒报的70%~100%直降至0%~30%,从法律层面阻断刑事税务调查风险。第二阶段:进项VAT完全追溯与重置核算
虚假本土主体往往遗失或未规范留存海关C79证书和进项PVA报表。天承深港专业团队可协助出海企业调取历史进出口清关档案,以合规进项凭证抵扣被追溯判定的销项应纳税额,极大收窄税款净敞口。第三阶段:合规经营主体无缝切割与置换
对于已被列入税局深度稽查黑名单的英国空壳实体,应在结清税收合规负债后,通过规范方案进行商业资产剥离,转由具备稳健架构的香港持牌平台或已办理境内ODI境外备案的境外子公司合规承接,彻底恢复海外店铺运营与资金收付功能。
5. 决策解答与架构对比:英国公司与香港公司跨境协同及高频答疑
诸多出海企业家常常面临战略纠结:究竟应当选择直接设立英国本土公司,还是通过香港离岸中枢协同运营?天承专家组从跨国商事架构底层给出对比决策模型:
| 考量维度 | 单一英国本土壳公司模式 | 境内母公司 + 香港TCSP中转平台 + 英国终端实体 |
|---|---|---|
| 增值税 (VAT) 穿透风险 | 极高。无实质驻英团队极易被认定为虚假设立,强行穿透追缴20%税款及罚金。 | 极低。以香港或境内主体真实申报NETP,平台代扣代缴清晰合规,免除涉税穿透风险。 |
| 企业所得税率与统筹 | 英国法定公司所得税(Corporation Tax)标准税率为25%,利润沉淀成本高。 | 香港采用两级制利得税,首200万港币利润仅需8.25%,且可合规申请离岸利得豁免。 |
| 境外银行账户开设难度 | 离岸董事开立英国本土商业实体银行极度困难,常被清退或限制。 | 深圳天承持牌绿色通道,香港汇丰、中银香港、星展支持深港视频快速开户。 |
| 资金合规阳光入境结汇 | 缺乏境内审批,资金回国沦为地下汇兑或个人违规拆借,触发反洗钱调查。 | 境内母公司完成ODI境外备案,外管局开立专户,利润阳光分红合规纳税入账。 |
出海决策高频实操答疑(Anticipatory Q&A)
Q1: 注册了英国本地公司,为什么依然被亚马逊等平台判定为境外经营者(NETP)并执行代扣代缴?
答:英国法律界定遵循“实质重于形式”。电商平台与HMRC对接了全量数据系统。若企业虽持有英国工商注册证书(CRN),但在后台提交的股权穿透人、董事常住地为中国境内,且企业无英国本地PAYE员工纳税证明、无实体办公室租赁契约、未能在限定时限内提供英国本地真实实体商业银行对账单,系统将直接穿透形式外壳,强制打上NETP标签并执行20%全额代扣代缴。
Q2: 境外经营者(NETP)在英国申请VAT,是否必须聘请英国本地税务代理人(Tax Representative)?
答:根据HMRC规定,海外经营者可直接委任税务代理机构进行申报,但税局拥有自由裁量权:当海外实体存在未决历史欠税风险、申报历史异常或业务体量巨大时,HMRC有权要求其强制委任承担连带税务清偿法律责任的英国税务代表(Tax Representative),并可能要求冻结预存一定额度的现金担保(Security Deposit)。因此,通过持牌专业机构进行规范初始申报至关重要。
Q3: 市场上代办机构林立,跨境出海企业如何核验证税代办与秘书服务机构的真实合法资质?
答:企业需落实三步穿透核验:1. 查验法定监管牌照:登录香港特区政府公司注册处公共记录册,查询机构是否持有正规信托或公司服务提供者牌照(TCSP License),如深圳天承秘书牌照编号:TC009108;2. 核验实体双城运营中心:防范“皮包中介”,确认服务商在深圳与香港均有常设自营办公场地与在地专家;3. 审计签字权核验:境外法定年审与申报报告必须由具备执业资格的执业核数师(Practising CPA)签字出具,确保具备法律抗辩力。
6. 全球合规闭环:天承秘书深港持牌双城协同方案与极简转化路径
单一维度的海外报税代办已无法抵御日趋严苛的多边税收征管。深圳天承商务秘书依托香港正规TCSP牌照(牌照编号:TC009108)与深港实体协同网络,为中国出海企业打造“境内母公司合规备案 + 香港离岸持牌运营中枢 + 英国终端销售实体”的全球合规闭环体系。
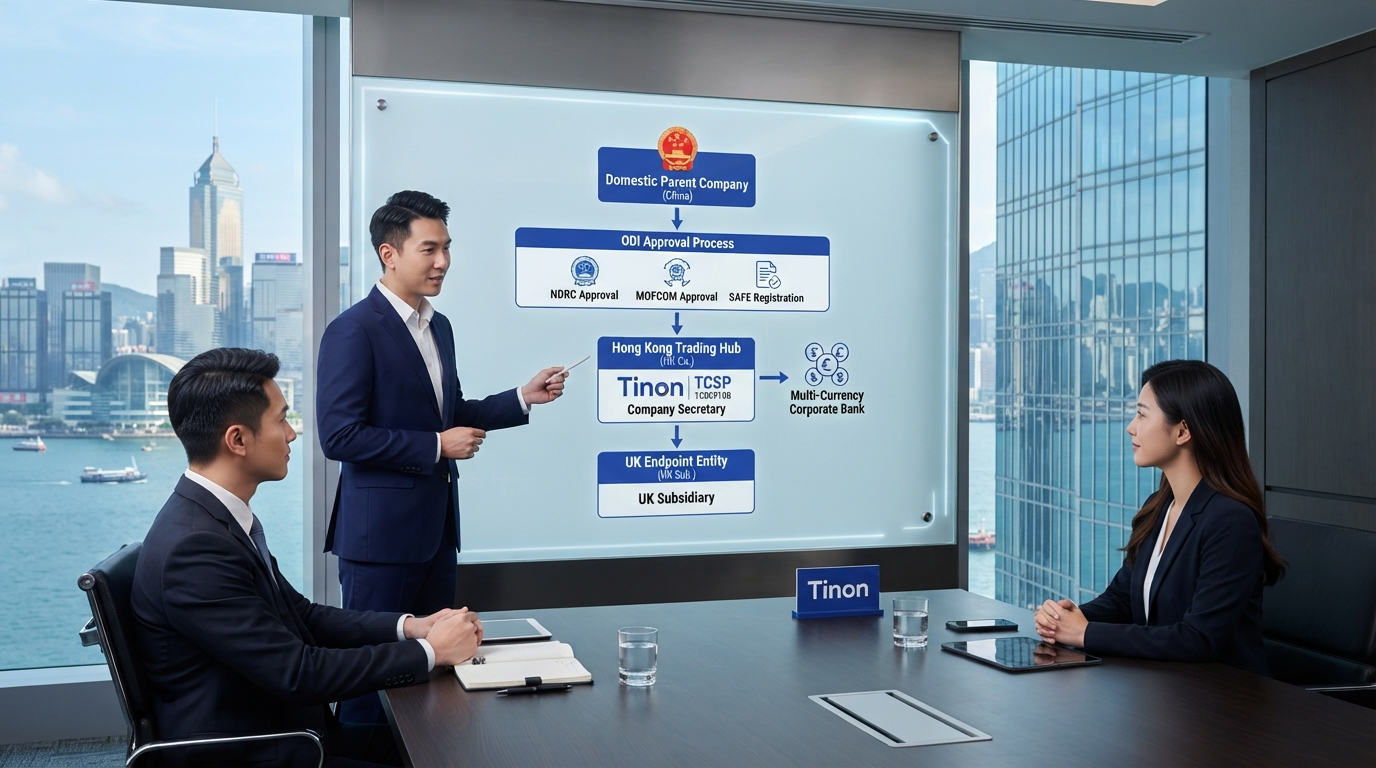
天承秘书“极简三步走”闭环赋能路径
企业通过天承自营官网提交出海贸易模式(自建站、FBA平台或B2B)、货物进出口清关链路、物流仓储布局与预期体量,天承涉外团队即时进行穿透测试。
由深圳天承持牌专业团队直办:发改委与商务部境外投资证书批复、外管局银行外汇登记业务凭证(ODI境外备案通道)、主流国际商业银行视频开户及英国/香港两地税务法定核数归集,确保资本与业务阳光合规畅行全球。
需要办理海外公司注册、香港银行开户或境外投资ODI合规备案?
深圳天承秘书持有香港TCSP牌照(TC009108),深港两地实体执业团队为您提供离岸合规架构搭建、大额合规资金跨境出境、海外银行视频开户及国际财税合规一站式闭环支持。
深港双城协同:深港持牌合规专家全程一对一跟进,提供定制化架构方案
全流程安全闭环:发改委/商务部/外汇局全套ODI审批与香港执业核数师审计直联
透明规范一费制:全流程明码标价无隐性费用,严格签署保密协议