
香港公司年审时间轴与逾期处理全指南【2026合规】NAR1与BR罚款及银行冻结急救
1. 香港公司年审双轨制核心剖析:NAR1与商业登记证BR本质辨析
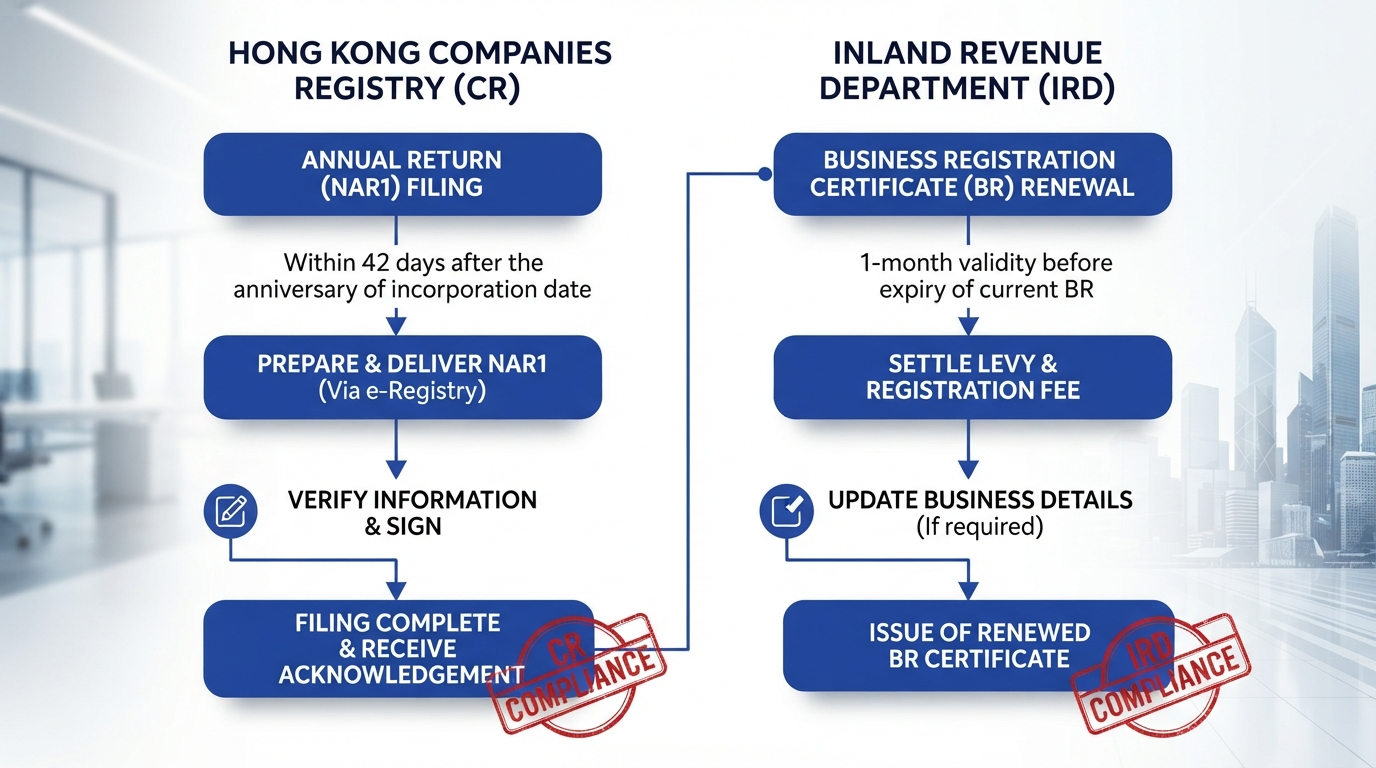
在涉外商事架构与离岸运营实践中,诸多境内出海企业家与财务管理者常将“香港公司年审”误解为向单一政府部门缴纳规费的行政手续。这种认知盲区极易导致合规脱节,进而引发严重的司法与金融风控后果。依据香港现行法律体系,香港公司法定年审在制度设计上由香港公司注册处(CR)与香港税务局商业登记署(IRD)两套平行的法定职权体系构成,即业界所称的“法团行政与法税登记双轨制”。
为理清二者的法定边界,我们确立了《香港法团全维度周年合规评估框架(4-in-1 Framework)》,将年审拆解为法团存续、法税登记、反洗钱与实控备存、金融KYC维护四大维度:
| 对比维度 | 公司注册处:周年申报表(NAR1) | 税务局商业登记署:商业登记证(BR)续期 |
|---|---|---|
| 法定监管机构 | 香港公司注册处(Companies Registry, CR) | 香港税务局商业登记署(Inland Revenue Department, IRD) |
| 法律管辖渊源 | 香港法例第622章《公司条例》第662条 | 香港法例第310章《商业登记条例》 |
| 审查核心内容 | 核查公司法定组织架构变更,包括董事、股东、持股比例、法定秘书、注册地址及法定股本现况 | 核定法团在该年度的法定纳税人身份,更新营业地址、主营业务范围,并结清商业登记费及破产欠薪保障基金征费 |
| 法定申报节点 | 公司成立周年日后的42天内(严格按公历天计算,遇法定假日无自动顺延豁免) | 商业登记证届满日前30天内接收缴款通知书,至届满日后30天内完成缴费换领新证 |
| 下发凭证产出 | CR加盖系统接收章与条形码的《周年申报表》(NAR1)及缴费收据 | 带有税务局机印缴款标签的全新《商业登记证》(Business Registration Certificate) |
明确法律定性:NAR1与商业登记证续期绝不是一回事。 无论是新设立的离岸公司注册主体,还是存续运营多年的跨国贸易平台,若仅换领了BR而未依法向CR呈递NAR1,香港公司注册处将在超过法定42天期限后立即启动计算机自动计罚系统;反之,若仅递交NAR1而未缴纳BR商业登记费,税务局商业登记署则会依法加征HK$300滞纳金并启动简易程序传票检控。二者均达成合规,方构成香港公司年审的法定闭环。
2. 双轨合规时间轴拆解:42天法定宽限期与首年/存续老公司周期差异
在香港法定公司秘书实操中,精准把控年审时间轴是避免逾期与行政制裁的第一道防火墙。许多企业决策人常混淆首年新设公司与后续存续老公司的起算基准,导致错过合规窗口。
2.1 首年新设立公司 vs 存续老公司申报节点
首年年审(成立后第1年):公司成立之日(即《公司注册证书》CI所载签发日期)为首个基准锚点。以2025年5月10日注册成立的香港公司为例,其首个周年申报基准日为2026年5月10日。依《公司条例》,必须在2026年5月10日起的42个自然日内(即2026年6月21日之前)完成NAR1签署与递交。商业登记证则须在2026年5月9日届满前完成续费换发。
存续多年老公司(成立第2年及以后):时间轴计算逻辑与首年保持绝对一致,严格固定在每年的成立周年日对应区间。切勿将“做账审计报税时间”(通常依据财政年结日,如3月31日或12月31日)与“法团商事年审时间”(固定为成立周年日)混为一谈。
2.2 42天法定宽限期(Grace Period)的法律本质与数字化申报
香港公司注册处给予的42天期限在法律上被严格界定为“宽限申报期(Statutory Concession Period)”,而非递延申报期。自第43天起的零时起,注册处计算机管理系统(e-Services Portal)将自动对逾期案件锁定并跳升规费档位,没有任何人工干预或自由裁量减免的空间。在这一法定窗口内,持牌法定秘书机构必须完成四项核心前置核查:
重要控制人登记册(SCR)动态核实:依据香港法例第622章及第615章《打击洗钱及恐怖分子资金筹集条例》,持牌秘书必须重新校对公司最终穿透受益人持股情况,确具备存地点合法合规。
法定注册地址及水牌合规审查:核验公司香港注册地址是否真实挂靠于持有TCSP牌照机构之正规商用物业,并确认电子水牌系统稳定显示公司法定全称,以备注册处执法人员突击现场稽查。
董事与秘书任职资格重核:核对自然人董事有无破产或失格裁判,确保满足香港法律对法团治理结构的硬性准入。
系统数据同步填报递交:由法定秘书通过注册处数字化平台完成电子签名与费用清缴,取得系统加盖时间戳的受理凭据。
3. 香港公司年审逾期递进式惩戒机制:阶梯罚金标准、传票诉讼与资产充公风险
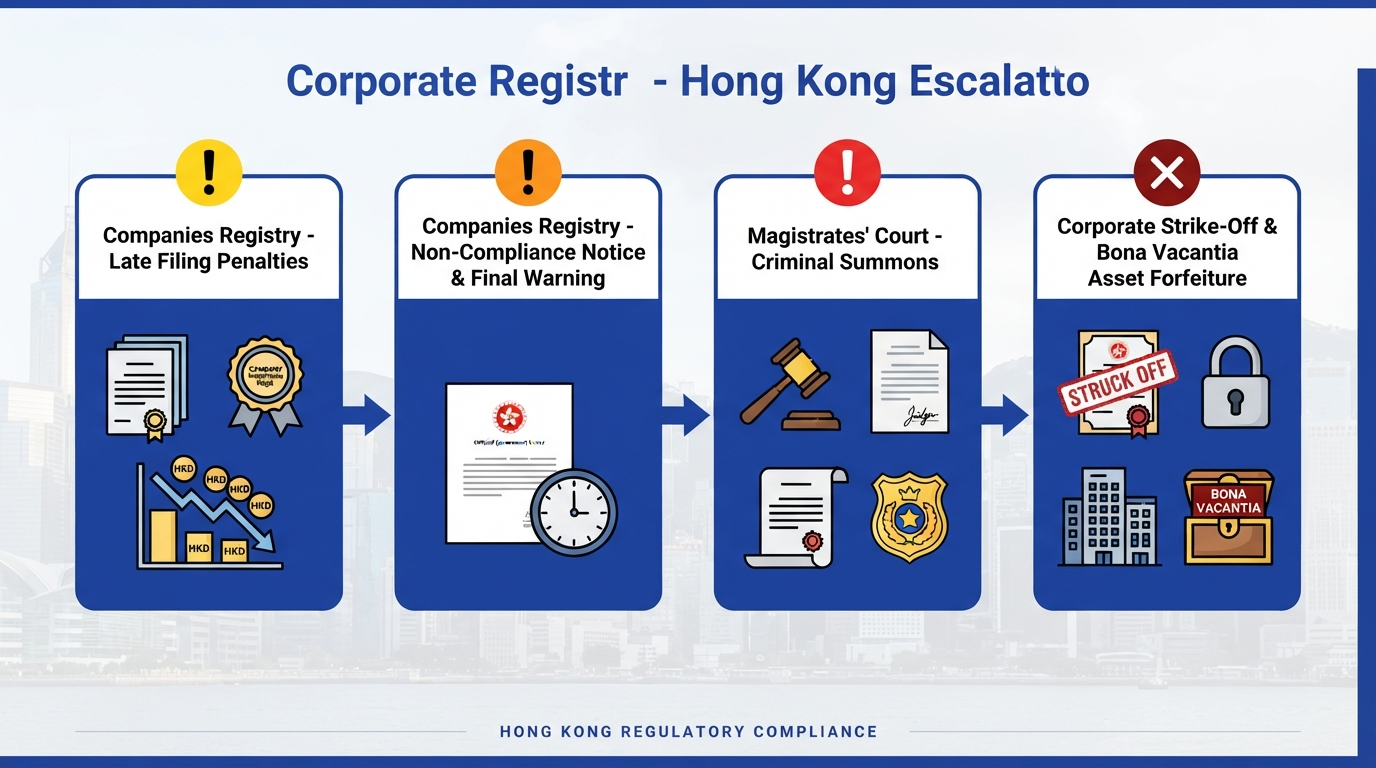
若未能在法定窗口内完成合规,香港特区政府将依据《公司条例》与《商业登记条例》启动递进式的行政处罚、民事制裁及刑事检控程序。该惩戒机制具备不可逆与高强度的特征。
3.1 公司注册处NAR1阶梯式累进罚金标准
公司注册处对逾期提交周年申报表采取严格的“时间跨度与罚金正相关”累进惩戒规则。基准申报规费仅为HK$105,一旦超期,罚款幅度呈几何级数跳升:
| 逾期时间区间(自成立周年日起算) | 注册处官方规费 / 惩罚性登记费 | 较正常规费溢价倍数 |
|---|---|---|
| 成立周年翌日起计42天内(准时申报) | HK$ 105(基准规费) | 基准值(0%) |
| 超期42天后至3个月内 | HK$ 870 | 约 8.28 倍 |
| 超期3个月后至6个月内 | HK$ 1,740 | 约 16.57 倍 |
| 超期6个月后至9个月内 | HK$ 2,610 | 约 24.85 倍 |
| 超期9个月以上 | HK$ 3,480 | 高达 33.14 倍 |
3.2 税务局商业登记证BR逾期滞纳金与刑事责任
商业登记证(BR)逾期不仅产生经济滞纳金,更容易迅速跨入税务犯罪追责范畴。依据《商业登记条例》规定:
行政罚款:超过缴费宽限期(即届满后30天),税务局立即加征HK$300的定额滞纳金;
司法检控:若经催缴仍未办理,税务局局长将直接签发法庭传票,由律政司向法院提起简易程序公诉。根据该条例第15条,任何人士不遵从商业登记规定,即属违法,一经定罪,最高可处以HK$5,000罚款及监禁1年。
3.3 香港裁判法院传票(Court Summons)与无主财物(Bona Vacantia)充公机制
当一家香港公司持续逾期超过6至9个月且秘书失联时,特区司法体系将触发实质性法律行动:
法院传票送达与缺席审判:香港裁判法院(Magistrates' Courts)将向公司注册地址及各董事境内外住所寄送刑事传票(Summons to Defendant)。董事若缺席聆讯,法庭可作出缺席定罪判决,并签发通缉令或民事拘捕令(Warrant of Arrest)。相关董事在出入境香港、经港中转或申报国际签证时,可能面临入境处直接扣留移送法庭的极端风险。
注册官强制除名(Striking Off):依据香港《公司条例》第746条,公司注册处处长有合理理由相信某公司并未运作或营业时,可在宪报(Government Gazette)刊登拟注销公告。经公告3个月期满无有效抗辩,公司将被强制除名解散。
公司资产归属港府所有(Bona Vacantia):法律上最为致命的后果是,依据《公司条例》第752条,被除名解散的公司,其在解散即时所拥有的全部财产、银行账户资金及物业权益,将被依法视为“无主财物(Bona Vacantia)”并直接归属香港特区政府所有。企业若欲追回已被冻结及收归港府的账户资金,必须聘请大律师向香港高等法院申请高昂且复杂的“以司法程序恢复公司注册(Restoration by Court Order)”,诉讼成本动辄数十万港币,耗时可达6至12个月以上。
4. 逾期未年审的连带多米诺骨牌效应:银行账户冻结、ODI穿透审查与电商封店
商事年审的逾期并非孤立的行政事件,在高度数字化与全球反洗钱合规联动的今日,它将通过底层监管数据流迅速传导至金融账户、境外投资合规及跨境贸易前端,引发系统性多米诺骨牌效应。
4.1 离岸银行账户KYC系统性拦截与“只进不出”冻结
包括香港汇丰银行(HSBC)、渣打银行(Standard Chartered)、中银香港(BOCHK)、中信银行国际(CNCBI)以及新加坡星展银行(DBS)在内的主流金融机构,其反洗钱(AML)与客户尽职调查(KYC)核心系统均与香港税务局及公司注册处的官方数据库保持API直联或定期数据对碰:
系统打标与补件通知:商业登记证BR到期前30天至到期日,银行系统会自动向网银后台及预留邮箱推送《企业客户资料周年更新通告》(KYC Refresh Notice),强制要求在30天至60天内上传最新有效BR及NAR1。
功能受限与“只进不出”:一旦超过银行宽限期,系统将自动对账户下达风控指令。第一阶段通常为限制网银外币转账与结售汇功能(即资金“可进不可出”);第二阶段将彻底冻结入账权限,甚至直接触发离岸账户被动关户(Account Termination),银行要求企业在限定期限内开出本票取走余款,严重瘫痪企业资金链。
4.2 境内母公司ODI境外投资存续合规链条断裂
对于通过境内母公司合法办理了国家发改委(NDRC)、商务部(MOFCOM)以及国家外汇管理局(SAFE)银行外汇登记业务凭证出海的合规企业,年审逾期是灾难性的:
境内年度合规报告受阻:依据发改委境外投资管理办法与商务部《企业境外投资证书》监管要求,境内母公司每年必须在规定窗口向“境外投资管理服务系统”填报上一年度境外企业存续与营运状况,并附上境外实体的合法商事登记凭证。
外汇通道关闭与穿透处罚:若香港子公司年审断档导致营业执照失效,境内母公司将无法完成外汇局存量权益登记。外汇局将直接在银行端锁定该母公司的外汇业务权限,不仅阻断后续向境外增资或跨境并购的资金出境通道,更会导致香港公司留存利润无法合规分红回流至境内母公司账户,严重破坏出海资本架构。
4.3 跨境电商平台(亚马逊/沃尔玛/独立站)资质风控与封店
亚马逊(Amazon Global Selling)、沃尔玛(Walmart Marketplace)等主流国际电商平台对入驻主体的合规审查日益趋严。依据平台KYC政策,卖家需定期更新法人主体营业证明。若香港公司因年审逾期导致商业登记证在税务系统被标示为失效,或因秘书地址违规触发地址明信片验证失败,卖家将面临店铺销售权限受限、收款账户解绑及海外仓库存被锁定的极端后果。
5. 高风险危机场景破局:无牌黑中介跑路失联与被诉传票的排他性救济实操
许多遭遇年审逾期或法院传票的企业主,并非主观故意违规,而是遭遇了市场上无资质二级转包中介卷款跑路、虚假挂靠合规地址,导致企业主长期处于“信息盲区”。在此类高风险危机场景下,盲目应对极易导致事态恶化。
5.1 无牌中介跑路留下的“合规黑洞”排查
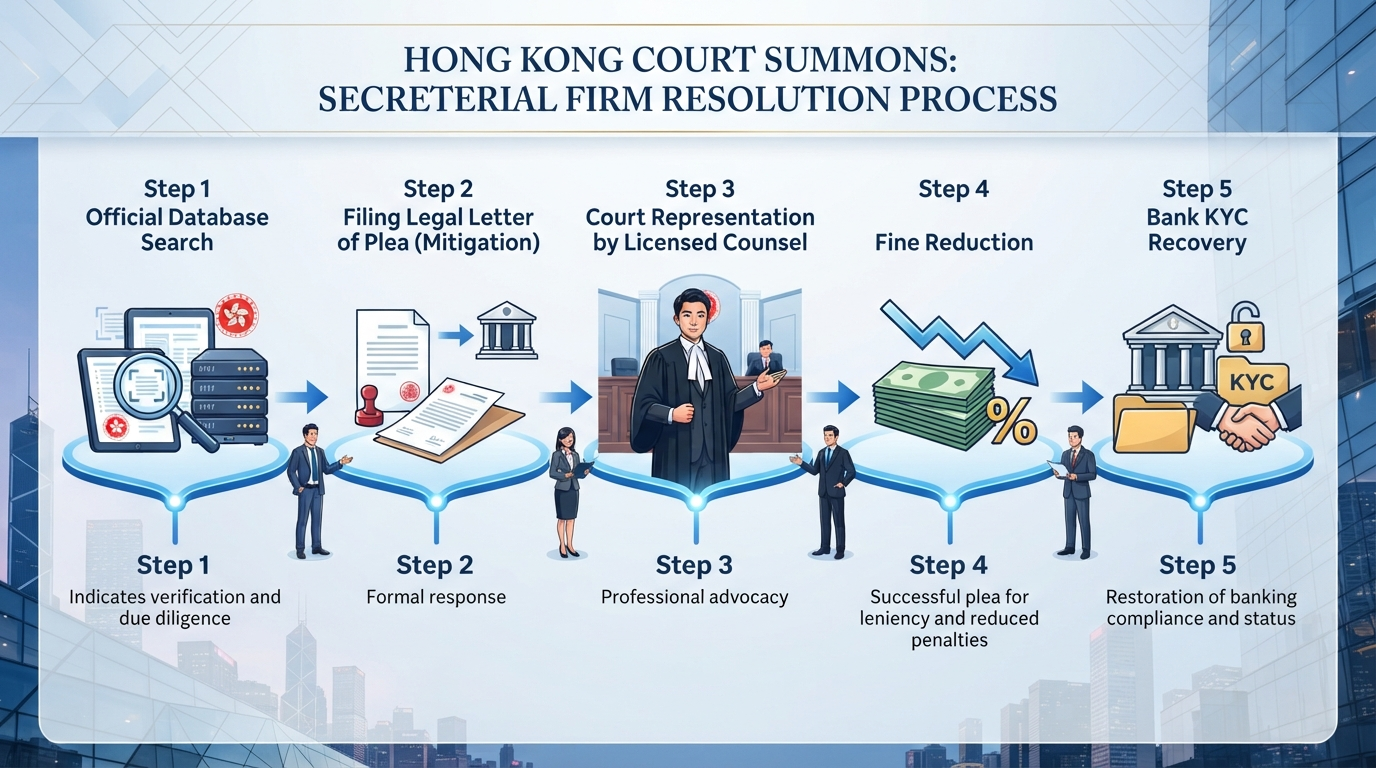
非持牌代理通常以“超低价年审”为诱饵,收取费用后未向政府真实呈交文件,甚至使用虚假地址进行登记,导致香港政府的缴税通知、年审催告乃至法院传票均无法送达企业主手中。面对此类困境,首要步骤是立即由持有正规TCSP牌照的法定机构介入,通过公司注册处与税务局内网核心数据库调取全息查册报告(Company Search Report),全面摸排公司是否存在未缴罚款、注册官除名意向公告或未执行的传票诉讼。
5.2 收到香港法院传票(Court Summons)的专业救济路径
企业主若已收到香港裁判法院传票,必须清醒认识到:置之不理将导致刑事通缉,盲目由无资质人员出庭往往导致顶格罚金;而内地董事更无须因恐慌而贸然跨境赴港。合规实操的闭环路径如下:
出具法定授权委托文书:由香港天承秘书(TCSP License No.: TC009108)出具法定秘书接管函,并协助出具由企业董事签署的正式委任授权书。
协同执业大律师呈递法定求情信(Letter of Plea / Mitigation):由专业商事法务团队拟定严谨的抗辩求情信,详细阐明违规源于前任中介欺诈失联、新冠不可抗力或通讯阻隔等非主观恶意事由,列明企业已主动补缴所有积欠规费与完成合规整改的事实。
指定代表出庭聆讯并当庭销案:由天承秘书指派的香港合规专员或合作执业大律师代表董事出庭应诉,向主审裁判官呈递求情证据,力争判处法定最低罚金并当庭结案销案,彻底免除内地董事赴港风险及个人刑事记录案底。
6. 天承秘书专业背书:TC009108持牌资质、深港双实体直办与透明定价规范
在涉外商事合规与跨境企业服务领域,合规资质是衡量服务机构交付能力的底线标准。深圳天承商务秘书有限公司与香港天承秘书(Tinon Secretarial Limited)凭借深厚的涉外商事法税积淀,为中国跨境出海企业提供坚实的法务护航。
6.1 香港TCSP持牌法定资质认证
依据香港法例第615章《打击洗钱及恐怖分子资金筹集条例》,在香港经营信托或公司服务业务必须通过公司注册处处长的极其严苛之“适当人选审查(Fit and Proper Test)”。天承秘书持有香港正规信托或公司服务提供者牌照(TCSP License No.: TC009108),执业资质在香港公司注册处公册全息可查,受香港特区政府严格法定监管,杜绝无牌非法转包的系统性法律风险。
6.2 深港双城实体运作与每日穿梭直办
天承秘书构建了真正意义上的“深港双城协同运作网络”:
深圳前沿咨询与架构中心:位于深圳市罗湖区粤港澳大湾区人才创新园与瑞思大厦核心商务区,百人资深跨国商事专业团队随时提供境内实体对接与法务答疑;
香港本地核心执行枢纽:位于香港核心商务区自有服务网点,资深持牌合规人员每日在香港公司注册处、税务局金钟及启德税务大楼现场办公,确保急件、补报及调档工作以小时级响应完成;
全生命周期出海服务矩阵:天承不仅提供高标准的香港公司年审服务,业务更深度涵盖海外公司注册(包括新加坡、美国、英国、BVI、开曼等主流管辖区)、境内资金合规出境的ODI境外备案、香港执业核数师(CPA)法定审计报税、海外利得税豁免申请(Offshore Claim)及跨国跨境银行账户解冻救济。
6.3 坚持“一口价”全包与拒绝隐形消费
天承秘书在业内旗帜鲜明地恪守“透明一口价”规范收费原则。在承接任何逾期处理或常规年审前,均出具清晰明了的规费测算明细与服务协议,所有政府法定罚款、调档查册费、法定秘书年费均公开透明,坚决杜绝低价引流后续二次加价的行业顽疾。
7. 极速排险三步闭环方案:从档案紧急接管到银行账户保全的行动指引
面对年审逾期、银行风控或传票下达的危机状态,企业管理者无需过度恐慌。深圳天承秘书为涉外企业设计了清晰、标准且无阻力的3步极速应急排险闭环:
第1步:快速提交信息与启动官方合规体检(耗时:10-30分钟)
企业仅需提供香港公司中英文准确名称或CR编号,天承深港两地团队即刻接入香港公司注册处与税务局专网底层数据库,全面排查法团存续状态、积欠规费明细、NAR1迟交天数以及是否存在未决传票,直出《香港公司合规健康体检诊断表》。
第2步:量身输出化解方案与法定文书呈递(耗时:24-48小时)
针对排查出的风险项,天承专业商事架构师出具专属处置方案与透明报价。香港持牌秘书团队24小时内加急起草并完成法定秘书变更备案(ND2A/ND4)、补报最新周年申报表NAR1、清缴税务局商业登记证BR费及罚金;若涉及法院传票,同步完成法庭求情信草拟与代表出庭登记。
第3步:向开户银行更新合规文件并协助解冻(耗时:3-5个工作日)
在取得带有政府防伪水印的新版BR与系统回执NAR1后,天承出配合法有效的良好存续证明文件,通过对公合规通道直接对接企业开户银行客户经理,附上专业的逾期客观说明函,协助企业在最短时间内恢复网银出入境功能,彻底保全账户资产。
8. 香港公司年审及逾期问答(FAQ):法务与财务决策人高频关注焦点
Q1:NAR1与商业登记证续期是一回事吗?
答:绝对不是一回事。NAR1是依据香港《公司条例》向香港公司注册处(CR)提交的法定文件,核心在于向公众登记册申报公司过去一年的股权结构、董事履职、法定秘书及资本现况,在成立日后42天内办理;商业登记证(BR)则是依据《商业登记条例》向香港税务局商业登记署(IRD)办理的营业税籍登记及缴费凭证。两者分属不同的法定监管机构,互不替代,缺一不可。
Q2:香港公司年审与做账审计报税到底有什么区别?逾期后果一样吗?
答:二者性质截然不同。年审属于商事主体资格存续维系,面向CR和IRD,按公司成立周年日每年办理一次;做账审计报税属于法定财税申报,面向香港税务局,依据企业设定的财政年结日,由香港执业核数师(CPA)依据香港审计准则出具法定独立审计报告,并填报利得税申报表(BIR51)。年审逾期产生前述阶梯罚款与传票除名风险;审计报税逾期则会触发税务局罚款(HK$10,000起)、加征少报税款3倍的惩罚性税款,甚至直接面临税务欺诈刑事控告。
Q3:香港公司已无实际运营,不办理年审能否直接“弃之不管”?
答:绝对不可采取弃置不管的策略。香港法律体系对法团管理实行严格的董事个人责任穿透。若公司停运后放任不管,注册处与税务局的累积罚款、传票诉讼将持续累加。最终导致公司被强制除名,相关董事将被香港注册处与法院列入严重失信黑名单,无法再在港设立新公司或担任高管,且过境香港或申办欧美主流国家签证时面临受阻羁押风险。合规的处理方式是在结清所有账目后,通过持牌秘书向税务局申请“不反对撤销注册通知书”,依法完成正式解散注销程序。
Q4:收到了香港裁判法院传票,董事人在内地必须亲自赴港出庭吗?
答:不需要内地董事亲自赴港出庭。切勿因恐慌而盲目跨境赴港或隐匿逃避。合规的处理方法是由持有香港TCSP牌照的法定机构(如香港天承秘书TC009108)出具出庭授权函,委派香港本地合规代表或协同大律师代为出庭聆讯。专业团队会当庭向裁判官呈交法定求情信(Letter of Mitigation),说明逾期的客观合理原因并展示已补办完成的凭证,争取将罚金降至最低并当场销案,董事无需亲自到港承担司法风险。
Q5:因年审逾期导致香港银行账户被冻结,补办年审后里面的资金如何保全?
答:必须遵循“合规补件-官方声明-对公复核”的规范解救流程。首先由持牌机构48小时内加急补齐NAR1与最新BR,取得政府盖印证明;其次,由持牌TCSP机构出具法团存续合规声明与董事有效履职证明;最后,通过天承对公快速通道提交给开户银行审核专员,附上逾期合理解释文件。一般在3至7个工作日内银行即可完成风控降级,恢复账户正常出入账,确保账户内资金安全与自由支配。
需要办理海外公司注册、香港银行开户或境外投资ODI合规备案?
深圳天承秘书持有香港TCSP牌照(TC009108),深港两地实体执业团队为您提供离岸合规架构搭建、大额合规资金跨境出境、海外银行视频开户及国际财税合规一站式闭环支持。
深港双城协同:深港持牌合规专家全程一对一跟进,提供定制化架构方案
全流程安全闭环:发改委/商务部/外汇局全套ODI审批与香港执业核数师审计直联
透明规范一费制:全流程明码标价无隐性费用,严格签署保密协议