
香港离岸利润豁免(Offshore Claim)的核心法定基准与判例解析
香港特别行政区实行的是典型的地域来源征税原则(Territorial Source Principle of Taxation)。根据香港法例第112章《税务条例》(Inland Revenue Ordinance, 简称 IRO)第14条规定,任何人士在香港经营任何行业、专业或业务,只有在从该行业、专业或业务中产生于或得自香港的利润,才须缴纳香港利得税(现行两级制利得税率:首200万港元应评税利润税率为8.25%,超出部分税率为16.5%)。若利润来源于香港以外地区,即便资金结算流经香港银行账户,企业亦有权向香港税务局(Inland Revenue Department, IRD)正式主张离岸利润豁免(Offshore Claim)。
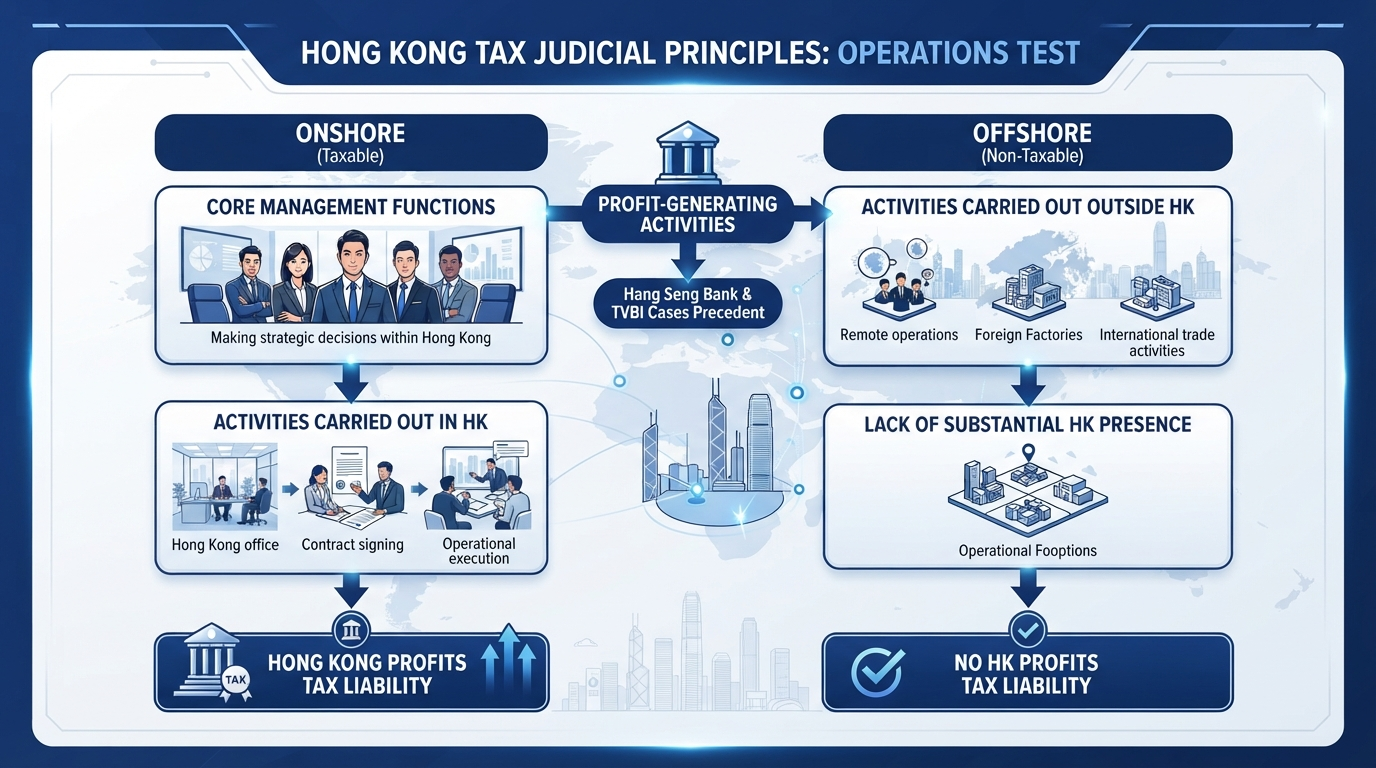
然而,“利润来源于何处”并非由商业主体的自我声明或形式合同决定,而是必须严格经过普通法判例确立的法律测试。纵观香港终审法院(CFA)及英国枢密院(Privy Council)的里程碑判例:
Hang Seng Bank 案([1991] 1 AC 306):枢密院确立了指引性原则——应当探究“纳税人为赚取产生争议的利润而从事了什么作业,以及这些作业是在何处进行的”(What did the taxpayer do to earn the profit in question and where did they do it?),即作业测试原则(Operations Test)。
TVBI 案([1992] 2 AC 563):确立了“致使利润产生的核心交易行为原则”。法院明确强调,必须区分“核心创利作业”与“前置性、附属或附带作业”,仅有产生利润的直接行为发生地,才决定税收管辖权的归属。
CIR v Orion Caribbean Ltd 案([1997] HKLRD 924):司法审查穿透了单纯通过离岸协议转移利润的表象,判定必须深入考量经营实体对商业风险的实际承担与运营作业的实际发源地。
进入2026年,随着香港全面落实并深化的外地收入豁免征税机制(Foreign Sourced Income Exemption, FSIE),香港税务局对跨国企业实体(MNE Entities)在香港主张被动收入(股息、利息、权益处置收益、知识产权所得)及特定受规管收入的审查门槛进一步升级。尽管纯粹的主动离岸贸易利得仍以《税务条例》第14条的“作业测试”为核心基准,但税务局在离岸抗辩中,对跨国企业集团穿透性合规背景与经济实质审查的严苛程度已达历史峰值。
香港税务局离岸问卷审查重点:税务局会问什么?贸易公司应留哪些单据?
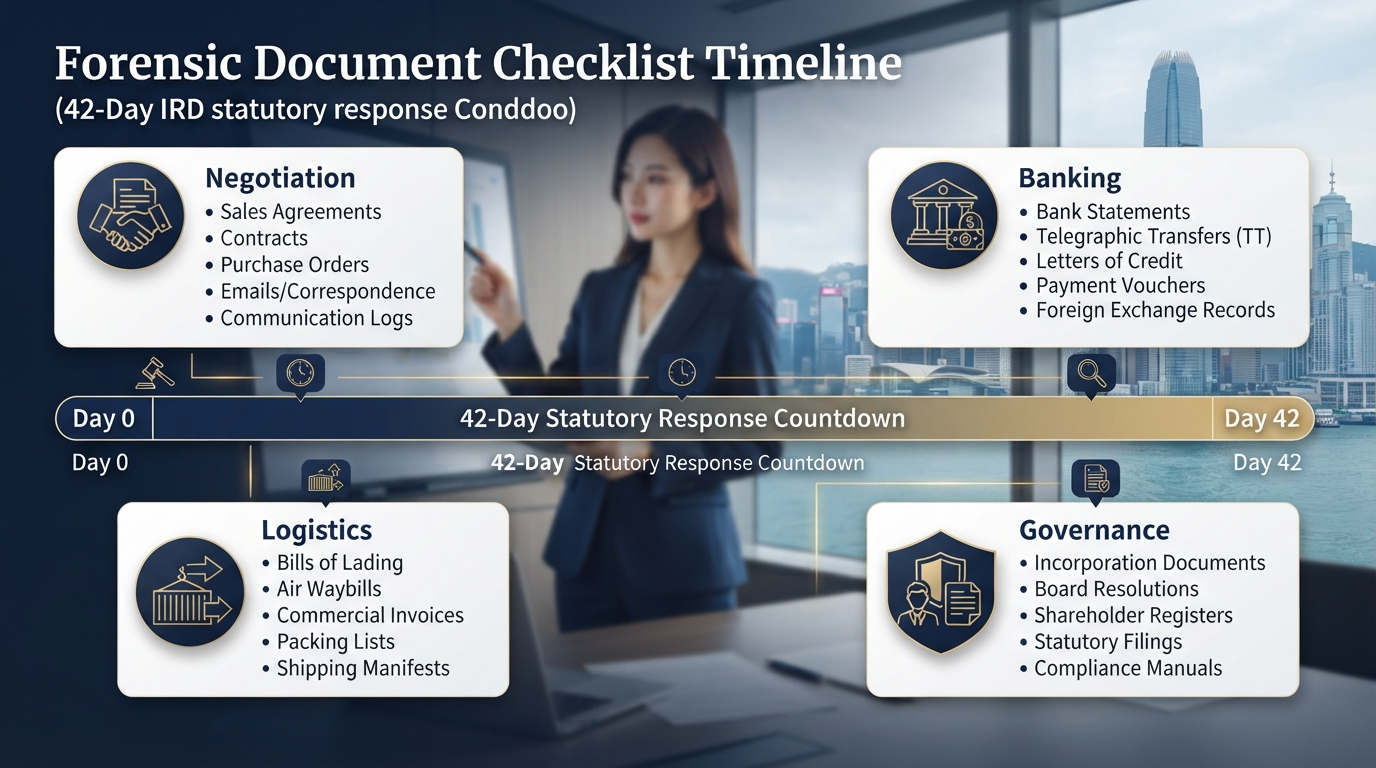
许多企业在办理离岸公司注册后,误以为只要与境外客户签署合同、货物不经过香港海关即可自然免税。事实上,一旦在香港利得税申报表(BIR51)中勾选申请离岸豁免,香港税务局评税主任(Assessor)必会启动反避税调查程序,下发具有法定对抗效力的质询函/审查问卷(Query Letter)。企业必须对评税主任的问讯逻辑与应归档的单据体系具备前置性深度认知。
一、 税务局会问什么?(税局质询函核心题库剖析)
香港税务局的问卷设计遵循严密的事实穿透逻辑,通常围绕以下四大核心维度展开深度质询:
| 质询维度 | 税务局核心问题(Query Focus) | 税局考核目的 |
|---|---|---|
| 1. 客户与供应商开发环节 | 海外买家与供货商是如何取得联系的?是谁负责寻找并确定合作名单?在何地进行商务拜访? | 排查获客作业是否存在香港境内的中介推介或在港设立常设展示机构。 |
| 2. 商务谈判与缔约环节 | 买卖双方合同条款(价格、交付方式、质保)由谁商洽?谈判的具体地点在何处?合同在何地以何种方式签署? | 依据“合同生效地”与“谈判行为发生地”锁定创利核心作业是否脱离香港。 |
| 3. 货物调配与运输执行 | 货物自何地发出?途径哪些港口?最终送达何地?由谁下达发货指示并与物流货代对接? | 核实货物是否曾报关进入香港境内存放或加工,物流全流程是否构成“货不过港”。 |
| 4. 资金结算与香港实体状态 | 贸易货款汇入与付出的操作人员IP位于何处?香港注册地址是否由雇员常驻办公?是否拥有香港办公设施或仓储? | 核验香港本地是否维持“无雇员、无自置/租用独立实体办公室”的零实质状态。 |
二、 贸易公司应留哪些单据?(法证级归档清单)
根据香港税务局(Inland Revenue Department)《税务条例》第51C条规定,在香港经营业务的人士必须就其所有交易备存足够的业务纪录(包括记账凭单、支票根、收据、发票及资产负债表等),相关凭证需妥善保存至少7年。针对离岸贸易公司,绝非仅备存“买卖形式发票(Invoice)”即可过关,而是必须构建四位一体的凭单矩阵:
商流与谈判单据:包含具有完整邮件标头(Header)与发信IP记录的往来电子邮件、跨国即时通讯沟通记录(如Skype、WhatsApp、企业微信等关于议价、规格讨论的导出归档文件)、海外展会参展证明、供销双方拜访差旅单据(出入境盖章护照复印件、登机牌、海外酒店发票)。
合同与物权单据:由双方境外授权代表签署的正本销售合同(Sales Contract / PI)与采购合同(Purchase Contract / PO)、正本海运提单(Bill of Lading, B/L)或国际空运提单(Airway Bill, AWB)、工厂出库单、原产地证明书(Certificate of Origin)、第三方海外仓储收货单与装箱单(Packing List)。
资金与结算单据:香港离岸银行逐笔对账单(Bank Statements)、境外客户付款水单(Payment Slips)、向工厂结算的信用证(L/C)或电汇申请单(TT Application)、银行结汇凭证,要求金额、结算主体与贸易合同严格勾稽。
公司治理与运营无港单据:董事在香港境外作出经营决策的董事会决议案(Board Resolutions passed outside Hong Kong)、法定秘书托管协议(由持牌TCSP机构如天承秘书提供的注册地址服务协议,证明该地址仅供法定联络而非实际营业场所)。
五维法证级证据链体系搭建:穿透性时序闭环与微观留痕
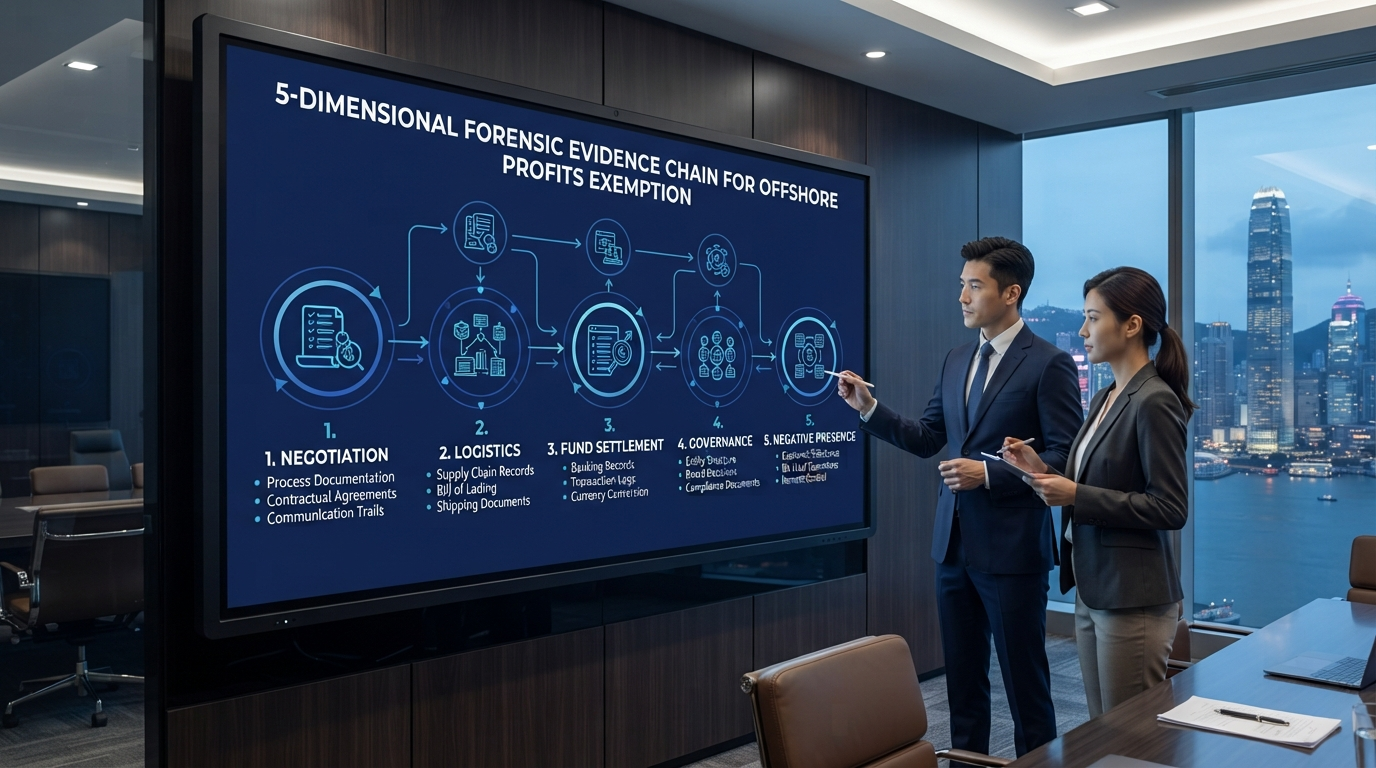
在国际税务司法实践中,“主观口径陈述”对税务裁判毫无实质证明力,唯有法证级时序闭环(Forensic Chronological Closed Loop)方能经受住香港税务上诉委员会(Board of Review)与终审法院的苛刻推敲。深圳天承商务秘书依托持牌合规风控模型与香港执业核数师团队经验,提炼出五维法证级证据链标准:
维度一:商流洽谈与签约分离链(Negotiation & Execution Chain)
税务局评税主任最常用的穿透手段是调取合同签署前后的时序数据。企业必须证明:洽谈过程并未发生于香港境内。邮件系统应当留存完整的传输轨迹;合同文本中的落款地点必须明确标注为香港境外(如客户所在地或中国内地供应商所在地)。若通过电子签章系统(如DocuSign),其审计日志(Audit Trail)中记录的签字人IP地址、地理位置坐标(Geolocation)及时间戳绝不可显示为香港。
维度二:货物流转与“货不过港”绝对物理隔离链(Logistics Isolation Chain)
主张离岸贸易的核心事实要件在于货物全生命周期绝不经过香港水域与空域进行商业中转或仓储。企业必须归档由独立第三方国际货运代理或船务公司出具的全套正本提单(Clean on Board B/L)。提单上的起运港(POL)与目的港(POD)必须清晰标注香港以外的全球港口(如POL: 深圳盐田港,POD: 洛杉矶港)。如遇转运,中转港亦需避开香港;且提单上的“通知方(Notify Party)”不可列明任何香港本地实体公司,以阻断在港实质接收控制权的司法推定。
维度三:离岸资金穿透与账期勾稽链(Fund Settlement Chain)
每一笔离岸主张的贸易利润,在香港银行账户的流水必须能够与上游采购、下游销售单据形成逐笔严密的时序对冲:下游客户收汇金额 → 扣除贸易利差 → 向工厂支付货款。若出现无对应发票的混同转账、关联方无偿资金借贷、或大额私户往来,不仅将导致离岸利润豁免主张被全盘否定,极易直接触发香港联合财富情报组(JFIU)的反洗钱审查并冻结账户。
维度四:决策管理与人员出入境轨迹链(Governance & Travel Trajectory Chain)
企业的决策中枢决定了商业实质。在香港税务局开展深入质询时,往往要求纳税人呈交董事及主要管理人员在整个评税年度内的护照全本出入境戳记(Passport Travel Records)及香港入境事务处进出记录。若董事在签订关键商业合同当天正身处香港境内,税局将直接推定该项创利行为发生在香港。因此,企业高管必须备存出差差旅报销单、海外签注、住宿及机票凭单,证明决策行为全过程发生于香港境外。
维度五:在港“无实质营业”负面证据链(Negative Operational Proof)
在香港无常设机构是主张离岸豁免的前提。企业需提供由香港持牌信托或公司服务提供者(TCSP)出具的法定秘书地址托管协议、水牌展示说明,同时出具雇员强积金(MPF)零缴纳证明,以及在香港本地无租赁独立商用物业、无购置仓储资产的负面事实清单,形成“在港无常设、作业均在外”的无懈可击论证。
程序正义:清晰区分周年申报、商业登记续期、税表42日期限与迟交后果
在跨国出海实践中,大量企业主极易将香港政府不同法定职能部门的监管要求混为一谈,导致在离岸豁免申办过程中出现严重的程序瑕疵,乃至引发巨额法律罚款与信用污点。出海合规专家必须严谨区分以下四类法定行为与时效约束:
| 合规事项 | 监管主管机关 | 法定提交期限 | 逾期法律后果及风险分析 |
|---|---|---|---|
| 周年申报表 (NAR1) | 香港公司注册处 (CR) | 公司成立周年日起算42天内 | 逾期登记费采取阶梯式激增(由正常HK105最高飙升至HK3,480);长期不交公司及董事将被法院传票起诉,严重者直接除名破产。 |
| 商业登记证 (BR) 续期 | 香港税务局商业登记署 | 每年到期日后30天内缴费换证 | 逾期加收300港币罚款;可被判处罚款最高5,000港元及监禁1年;银行离岸账户将因商登证失效直接冻结收付款功能。 |
| 利得税表 (BIR51) 递交 | 香港税务局评税部 | 税表发出之日起1个月内(年结日延期最长至次年11月) | 逾期即下发罚款通知书(最高HK$10,000及3倍应缴税款罚金);直接丧失初次延期利益并面临税局估税。 |
| 离岸审查问卷 (Query Letter) | 香港税务局评税主任 | 信函发出日起算严格42天(1个月+宽限期) | 一旦逾期未答复或申请延期被拒,税局将直接裁定“离岸豁免申请失败”,全额追缴16.5%利得税并发出预估评税单(Estimated Assessment),丧失最佳举证抗辩窗口! |
在离岸豁免的实务抗辩中,税务局审查问卷的42日期限具有刚性法律约束力。评税主任在问卷中往往要求企业针对抽查的特定3至5笔大额贸易订单,在42天内提交数十项从合同签订至资金清算的原始凭单与中英文陈述书(Submission)。若企业在前期没有做好专业且系统的档案留痕,在短短42天内根本无法倒查并补全跨国物流、邮件服务器日志与银行凭单,往往因仓促拼凑、单据前后矛盾而导致全盘推翻离岸豁免资格。
离岸豁免的暗面:规避香港抗辩反噬中国内地“实际管理机构(POEM)”双重征税
这是当前跨境税务咨询行业中最致命、却被90%以上普通代办中介严重忽视的法律合规陷阱:向香港税务局极力主张离岸豁免时,是否同时将企业推向了中国内地税务局的补税枪口之下?
根据《中华人民共和国企业所得税法》第二条及其实施条例第四条,依法在境外成立、但“实际管理机构(Place of Effective Management, POEM)”在中国境内的企业,被认定为中国税收居民企业,应当就其来源于中国境内、境外的全部所得,按照25%的法定税率缴纳中国企业所得税。
在传统的香港离岸豁免抗辩中,许多缺乏跨境顶层合规视野的代理人员,往往简单粗暴地向香港税局陈述:“本香港公司没有在香港雇人,所有业务决策、供应商洽谈、进销存管理、网络操作全部由位于深圳/广州/杭州的境内母公司团队完成。”
这种答复看似成功证明了“利润不在香港产生”,但其后果是灾难性的:
官方文书自认“实际管理机构在境内”:企业提交给香港税局盖章签字的法庭证据陈述书,在法律定性上直接承认了公司的决策中枢与高级管理人员常驻于中国内地。
双边税收情报交换穿透(EOIR & CRS):依据国家税务总局与香港特区政府签署的税收协定安排,两地税务机关保持高度紧密的税收情报交换。一旦内地主管税务机关调取该陈述或企业在境内银行办理利润分红汇入时,内地税局可直接依据该书面口径,认定该香港公司为中国居民企业。
税负倒挂与追溯补税:原本试图规避香港16.5%的利得税,最终导致离岸公司的全球所有贸易利润需全额按中国内地25%税率补缴企业所得税,并面临每日万分之五的滞纳金追缴。
天承专业平衡策略:出海架构设计绝不能只顾“单边免税”,而必须站在全球税务协同的全局视角:
企业应当在顶层合规上,合规办理发改委、商务部及外汇管理局的ODI境外备案(境外直接投资备案),确立境内母公司与香港子公司之间合法的产权与投资链路。
在业务链条中,香港公司应拥有具备法理效力的独立海外作业支点(如合规搭建海外办事处、配置独立的海外独立董事或海外授权签约代表),确保“作业脱港”的同时,并不等同于“管理中枢全面落入中国内地境内”,实现双向税务中立与合规隔离。
天承专业解决方案:持牌TCSP机构与执业CPA护航的离岸合规申办路径
面对日益严苛的全球透明度标准,传统的“做假账零申报”时代已彻底终结,粗放式的豁免申请只会招致税局追税与惩罚性稽查。主张离岸利润豁免是一项极其严肃的涉外商事法证工程。
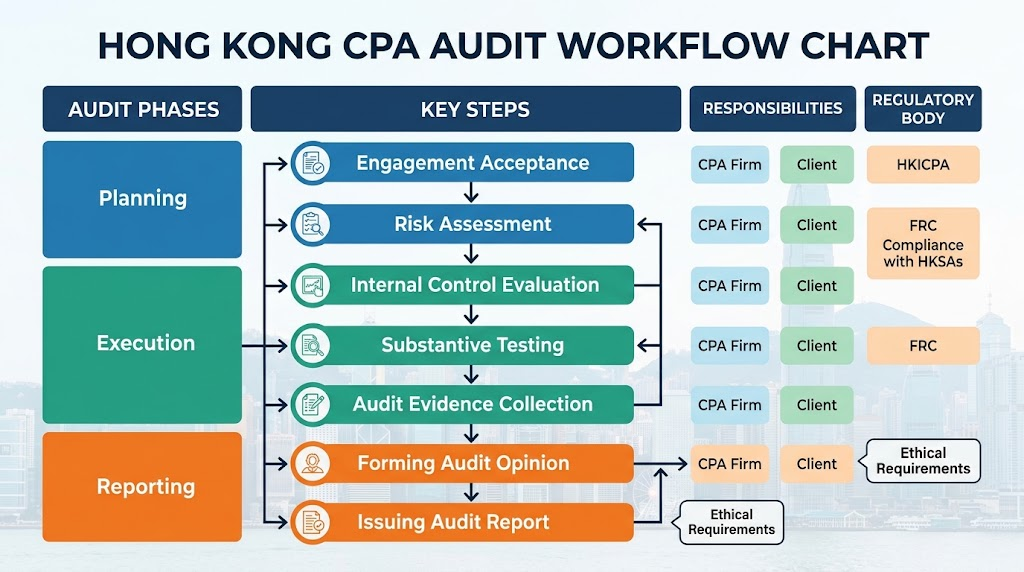
深圳天承商务秘书有限公司(香港天承秘书 Tinon Secretarial Limited)拥有香港正规信托或公司服务提供者牌照(TCSP License No.: TC009108),拥有深港双城实体运营网络与百人跨国商事合规团队。天承摒弃行业零散外包模式,由深港两地资深跨境合规顾问联合香港执业会计师(Practising CPA),为企业打造“三步极速无摩擦”离岸合规申办闭环:
第 1 步:3分钟离岸性质穿透自测与健康诊断(Pre-Assessment)
全面复盘企业近3年财务流水、合同与物流单证,依照香港税务局最新实务指引(DIPN 21)与FSIE准则,精准评估离岸主张的胜诉率与潜在被穿透风险,出具专业评估意见。
第 2 步:执业CPA法定核数审计与法证证据链整编(Forensic Audit & Dossier)
由天承合作的香港执业核数师对全盘业务进行独立审计,在法定审计报告中严谨附注离岸利润主张。同步指导企业整备符合普通法判例标准的五维证据档案,起草逻辑闭环的中英双语法定豁免陈述书(Submission)。
第 3 步:全周期税局答辩抗辩直联接管(End-to-End Query Defense)
自评税主任下发第一轮问卷(Query Letter)起,天承专家团队全程代纳税人与香港税局评税主任直接沟通抗辩,严格在42天法定时效内交卷,全程实行“一口价”透明契约制,杜绝隐形加价,直至豁免正式获批。
离岸利润豁免核心实务问答(FAQ)
Q1: 香港公司申请“离岸豁免”与做“零申报”有何本质区别?为什么零申报是违法的?
本质区别在于合法性与法理依据完全不同。根据香港《税务条例》,只要公司存在银行账户流水、商业合同或发票开具,即属于“已开展业务活动”。在此状态下递交无运营的“零申报(Nil Return)”,属于蓄意瞒税与向特区政府提供虚假陈述,触犯香港刑法,董事最高可被判监禁3年及巨额罚款。而离岸利润豁免(Offshore Claim)是企业完全坦白经营事实,经由香港执业会计师进行正式做账审计出具无保留意见报告,主动向税务局递交利得税表及IR1314表,依法抗辩利润源自境外,属于法定合规的税收筹划。
Q2: 离岸豁免如果成功了,会不会导致中国大陆税务局认定为“居民企业”从而征收 25% 企业所得税?
存在极大穿透风险,必须由专业涉外机构进行两地架构协同把关。若在向香港税局提交的证据链与答辩书中,过度主张“全部运营和管理均在中国境内执行”,在CRS及两地情报互换机制下,极易直接触发中国企业所得税法关于“实际管理机构(POEM)”在境内的认定标准。天承秘书建议在进行离岸豁免抗辩前,必须前置梳理跨境作业流,并由境内母公司依法办理发改委与外管局合规的ODI境外备案通道,确保两地税收逻辑自洽。
Q3: 如何核验一家涉外商务服务商是否具备协助办理离岸利润豁免与做账审计的真实资质?
核验需认准三大刚性指标:
1. 查验法定持牌牌照:核验服务商是否持有香港公司注册处颁发的正规《信托或公司服务提供者牌照》(如深圳天承秘书香港执牌编号:TC009108);
2. 查验核数师执业资质:确认其出具审计报告的会计师是否持有香港会计师公会(HKICPA)颁发的执业会计师证书(Practising CPA);
3. 查验深港实体自营团队:警惕纯中介二手转包商,正规机构必须拥有深港双城实体办公场所与具备法证抗辩能力的专属法税顾问团队。
需要办理海外公司注册、香港银行开户或境外投资ODI合规备案?
深圳天承秘书持有香港TCSP牌照(TC009108),深港两地实体执业团队为您提供离岸合规架构搭建、大额合规资金跨境出境、海外银行视频开户及国际财税合规一站式闭环支持。无论是正在筹划海外公司注册、注册海外公司,还是规范过往财税风险,天承团队均能提供专业支持。
深港双城协同:深港持牌合规专家全程一对一跟进,提供定制化架构方案
全流程安全闭环:发改委/商务部/外汇局全套ODI审批与香港执业核数师审计直联
透明规范一费制:全流程明码标价无隐性费用,严格签署保密协议